


Пузырь искусственного интеллекта: самый большой пузырь в истории?


Искусственный интеллект — это реальная технология, как в своё время и интернет. Однако капитал, направляемый в эту отрасль, распределяется крайне неэффективно, причём значительная его часть — заёмные средства. Я считаю, что на наших глазах надувается крупнейший финансовый пузырь в истории. Пока фондовый рынок не рухнул, но первые трещины уже появляются на кредитном рынке, где последствия могут оказаться гораздо разрушительнее.
Что такое финансовый пузырь: краткая история от тюльпаномании до ипотечного кризиса 2008 года
Финансовый пузырь возникает, когда цена актива отрывается от его реальной экономической ценности, а люди продолжают покупать его лишь потому, что цена постоянно растёт. Как правило, всё начинается с чего-то вполне реального.
Любая история финансовых пузырей начинается с тюльпаномании. В феврале 1637 года рынок тюльпанов в Нидерландах рухнул. Однако, когда историк Энн Голдгар обратилась к архивам в поисках разорившихся участников этого рынка, она призналась: «Мне не удалось найти ни одного человека, который бы обанкротился».
Гораздо более интересный пример — британская «железнодорожная лихорадка» 1840-х годов, поскольку в её основе лежала вполне реальная технология. Было очевидно, что за железными дорогами будущее. Акции железнодорожных компаний можно было приобрести, внеся лишь 10% их стоимости, и многие семьи среднего класса вложили в них все свои сбережения. Когда Банк Англии повысил процентные ставки и акции начали дешеветь, инвестиции практически в одночасье прекратились, а многие из этих семей потеряли вложенные деньги. Около трети запланированных и одобренных к строительству железнодорожных линий так и не были построены. Однако оставшиеся и сегодня составляют примерно половину железнодорожной сети Великобритании. Нечто подобное произошло и с интернетом. Созданная инфраструктура была реальной и заложила основу для дальнейшего развития технологий. Однако в отрасль вложили несоизмеримо больше капитала, чем она когда-либо могла окупить, причём значительная часть этих средств была направлена не туда, где они могли принести отдачу.
Решающую роль в том, чем закончится история финансового пузыря, играет долговая нагрузка. В 1929 году инвесторы на Уолл-стрит обычно вносили лишь около 10% стоимости акций, а остальное покупали на заёмные средства. В результате индекс Dow Jones обвалился почти на 90%, и ему потребовалась четверть века, чтобы вернуться к прежнему уровню. Во время ипотечного пузыря в США залогом по кредитам служило семейное жильё. Фондовый рынок рухнул более чем наполовину, а безработица достигла 10%. Экономисты, изучившие финансовые пузыри в 17 странах за 140 лет, пришли к выводу, который я считаю ключевым для понимания всего дальнейшего: «Именно кредитная составляющая делает одни финансовые пузыри опаснее других». Таким образом, главное в истории любого финансового пузыря — не столько то, насколько высоко взлетели котировки акций, сколько то, кто предоставил деньги для их покупки.
Сегодня я наблюдаю сочетание обоих факторов: реальная перспективная технология и чрезмерный приток заёмного капитала в эту отрасль.
Мой личный опыт во время пузыря доткомов в 2000 году
Я наблюдал за последним крупным технологическим пузырём изнутри. В начале 2000 года я владел долей в одной интернет-компании и выступал в качестве её консультанта. В то время такие компании оценивали по объёму выручки, поскольку прибыли у них попросту не было. Поэтому компании искусственно завышали выручку, продавая товары и услуги друг другу. Подобное взаимное накручивание оборотов превратилось в игру, в которую играли практически все. Я пытался убедить основного инвестора согласиться на сделку с полной оплатой денежными средствами, но безуспешно. Об этом он сожалеет по сей день. Впоследствии один из крупных банков предложил вывести объединённую компанию на биржу, оценив её в 450 миллионов евро. Однако покупатель счёл эту сумму слишком низкой и решил добиваться более высокой оценки. К тому моменту мы уже продали оставшиеся акции и больше не могли влиять на происходящее. Год спустя от этих 450 миллионов евро не осталось ничего. Решающую роль в том решении сыграла жадность — та самая жадность, которая движет рынком и сегодня.
Этот опыт научил меня распознавать финансовые пузыри. И сегодня я вижу ту же самую игру, только масштабы стали несоизмеримо больше: компании продают друг другу товары и услуги, взаимно инвестируют друг в друга, и всё это финансируется за счёт заёмных средств в совершенно немыслимых объёмах.
Интернет-пузырь 2000–2002 годов: акции, телекоммуникации и кредиты поставщиков
История, подобная той, что произошла со мной, хорошо известна и в более широком масштабе. Индекс Nasdaq достиг своего пика в марте 2000 года и смог вернуться к этому уровню лишь пятнадцать лет спустя. К октябрю 2002 года он обвалился примерно на 78%, а фондовый рынок потерял около 5 триллионов долларов капитализации.
За стремительным ростом котировок акций скрывался ещё один пузырь — в телекоммуникационной отрасли, основанный на оптоволокне и долгах. За пять лет телекоммуникационные компании потратили более 500 миллиардов долларов на прокладку оптоволоконных линий и развитие сетевой инфраструктуры. Однако к концу 2002 года в Северной Америке использовалось не более 2% пропускной способности магистральных сетей связи. Но больше всего меня интересует то, как всё это финансировалось. Производители телекоммуникационного оборудования сами предоставляли клиентам кредиты на покупку своей продукции. Одна только Lucent взяла на себя обязательства по такому финансированию на сумму более 8 миллиардов долларов, а впоследствии была вынуждена зарезервировать 3,5 миллиарда долларов на покрытие убытков по проблемным кредитам, выданным клиентам.
Расплачиваться за всё это пришлось американской экономике, пережившей восьмимесячную рецессию. Компания Cisco, производившая маршрутизаторы для интернета и занимавшая первое место по рыночной капитализации среди компаний индекса, потеряла около 90% своей стоимости. Её акциям потребовалось более четверти века, чтобы вернуться к прежнему уровню.
Нынешний бум искусственного интеллекта: что строится и как это финансируется
Ситуацию на сегодняшний день можно охарактеризовать событиями всего одной недели октября 2026 года. Во вторник рыночная капитализация Nvidia приблизилась к 5,8 триллиона долларов, а индекс S&P 500 установил новый рекорд. В четверг OpenAI сообщила инвесторам, что её выручка в годовом исчислении приближается к 50 миллиардам долларов, а не к 70 миллиардам, как до этого повсеместно утверждалось.
Масштабы развёртывания инфраструктуры искусственного интеллекта трудно даже представить. Экономист Колумбийского университета Стейн Ван Ньювербург провёл расчёты: в период с 2025 по 2032 год на развитие инфраструктуры ИИ потребуется около 10 триллионов долларов. Это эквивалентно примерно 3,6% ВВП США ежегодно на протяжении восьми лет.
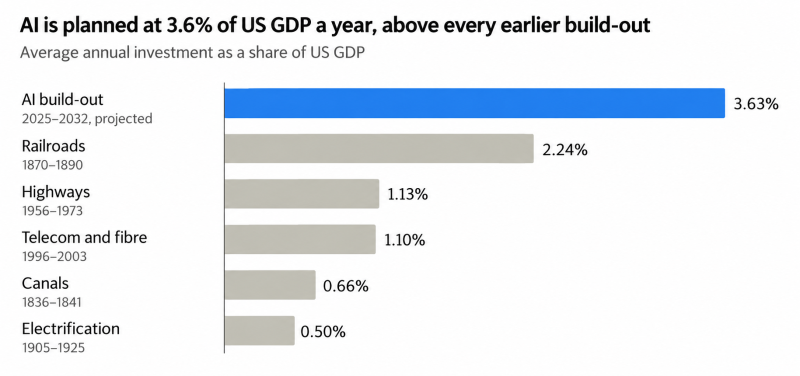
Приведённая оценка инвестиций в искусственный интеллект представляет собой прогноз на период 2025–2032 годов.
По его оценкам, чтобы обеспечить ожидаемую доходность инвестиций, к 2032 году индустрия искусственного интеллекта должна будет генерировать около 3,7 триллиона долларов выручки ежегодно. Однако компании не в состоянии самостоятельно профинансировать столь масштабное развитие инфраструктуры. По оценкам JPMorgan, денежные потоки и средства от выпуска новых акций крупнейших облачных компаний покроют лишь около четверти запланированных до 2030 года инвестиций в ИИ. Остальные средства придётся привлекать за счёт кредитов и других долговых инструментов. И этот процесс уже начался: к началу сентября объём выпущенных с начала года долговых обязательств, связанных с искусственным интеллектом, более чем вдвое превысил показатель за весь 2025 год.
И это лишь видимая часть долговой нагрузки. Согласно исследованию Nikkei, пять крупнейших облачных компаний имеют обязательства на общую сумму 1,65 триллиона долларов, которые не отражаются в их бухгалтерских балансах. Это даже больше, чем 1,35 триллиона долларов официально раскрываемой ими задолженности. Когда долги приходится скрывать от посторонних глаз, у меня возникают серьёзные подозрения.
Дальнейшее развитие событий покажется знакомым каждому, кто пережил кризис 2000 года. В августе Nvidia предоставила гарантии на сумму до 105 миллиардов долларов по двадцатилетнему договору аренды дата-центра в штате Огайо, заключённому OpenAI. Компания-застройщик этого дата-центра принадлежит SoftBank, которая, в свою очередь, выпустила высокодоходные облигации с низким кредитным рейтингом («мусорные облигации») с доходностью почти 10%, чтобы профинансировать свои инвестиции в OpenAI. Иными словами, производитель чипов гарантирует арендные платежи своего клиента за здание, принадлежащее одному из акционеров этого клиента. При этом сам акционер привлёк дорогостоящее заёмное финансирование для приобретения акций. Поколение назад мы называли такую схему взаимным накручиванием оборотов. Сегодня Банк Англии использует термин «круговые финансовые схемы» (circular arrangements) и предупреждает, что они могут «усилить убытки, если ожидания не оправдаются».
Тревожные сигналы с кредитных рынков в 2026 году
Если судить по котировкам акций, пузырь пока не лопнул: индекс S&P 500 находится на рекордном уровне. Однако я гораздо внимательнее слежу за поведением тех, кто предоставляет деньги в долг, а они уже начинают нервничать. Такая компания, как CoreWeave, предоставляющая облачную инфраструктуру для искусственного интеллекта, теперь вынуждена платить более 10% годовых по кредитам. OpenAI исключила возможность выхода на биржу в этом году. А флагманский фонд частного кредитования Apollo уже третий квартал подряд ограничивает вывод средств, поскольку желающих забрать свои деньги значительно больше, чем фонд готов выплатить. Кредиторы, которые ведут себя подобным образом, явно не разделяют оптимизма, царящего на фондовом рынке.
Война с Ираном, цены на энергоносители и процентные ставки: почему деньги становятся всё дороже
Эту и без того хрупкую финансовую конструкцию делает особенно опасной то обстоятельство, что одновременно растёт стоимость заёмных средств, причём по причинам, никак не связанным с технологиями. 28 февраля 2026 года США и Израиль начали войну против Ирана. Более ста американских экспертов по международному праву заявили, что удары «явно нарушили закреплённый в Уставе ООН запрет на применение силы». Я разделяю их мнение и считаю эту войну незаконной. Международное энергетическое агентство назвало происходящее «крупнейшим перебоем в поставках нефти за всю историю мирового нефтяного рынка». Семь месяцев спустя урегулирование конфликта так и не достигнуто. Нефть марки Brent торгуется примерно по 105 долларов за баррель. Однако это цена фьючерсного контракта, а не физической нефти. Тем, кому необходимы реальные поставки нефти, приходится платить значительно больше. В конце сентября разница между этими ценами оценивалась в 26 долларов за баррель.
Высокие цены на энергоносители напрямую подстёгивают инфляцию. В США она достигла 3,4%, а стоимость энергоносителей выросла на 16% по сравнению с прошлым годом. В сентябре Федеральная резервная система впервые с 2023 года повысила процентные ставки, а доходность пятилетних казначейских облигаций США впервые с 2007 года превысила 5%.
Для масштабного развития инфраструктуры искусственного интеллекта всё это происходит в самый неподходящий момент. По одной из оценок, в период с 2026 по 2030 год около 4 триллионов долларов инвестиций в ИИ предполагается профинансировать за счёт заёмных средств. И каждый доллар такого финансирования теперь обходится дороже, чем в начале года. То же финансовое давление испытывают и потребители. У домохозяйств и предприятий, вынужденных больше платить за топливо и обслуживание кредитов, остаётся меньше средств на другие расходы. Между тем расчёты, на которых основываются масштабные инвестиции в инфраструктуру ИИ, предполагают, что к 2032 году они будут ежегодно тратить на искусственный интеллект около 3,7 триллиона долларов. Рост цен на энергоносители подстёгивает инфляцию, инфляция ведёт к повышению процентных ставок, а высокие ставки сокращают объём средств, доступных для всех остальных расходов. И до сих пор никто так и не смог объяснить мне, почему расходы на ИИ должны стать исключением из этого правила.
Недостроенные дата-центры, простаивающие чипы и более дешёвый китайский ИИ
Деньги уже взяты в долг, чипы заказаны, однако всё большая часть дата-центров, для которых они предназначены, существует пока лишь на бумаге. По состоянию на июнь строительство велось лишь на половине мощностей американских дата-центров, ввод которых был запланирован на 2026 год. Кроме того, в этом году из-за протестов местных жителей были отменены проекты общей стоимостью не менее 260 миллиардов долларов. Генеральный директор Microsoft Сатья Наделла предвидел подобные последствия ещё в ноябре прошлого года. Он предупреждал, что при отсутствии достаточного электроснабжения и готовых зданий «может сложиться ситуация, когда у нас на складах окажется множество чипов, которые мне попросту некуда будет подключить».
Лишённые доступа к самым передовым чипам Nvidia, китайские исследовательские лаборатории были вынуждены научиться добиваться большего с меньшими ресурсами. И им это удалось. Сегодня их модели достаточно успешно справляются с большинством повседневных инженерных задач, причём примерно за пятую часть стоимости аналогичных американских решений. На мой взгляд, это самый тревожный факт во всей этой истории. Если ту же работу можно выполнять, затрачивая лишь малую долю вычислительных мощностей, то триллионы долларов, которые привлекаются в долг для строительства американских дата-центров, могут оказаться вложенными в расчёте на спрос, который так никогда и не возникнет.
На этом фоне в сентябре ведущие американские разработчики искусственного интеллекта заявили о необходимости замедлить темпы его развития. Генеральный директор Anthropic Дарио Амодеи написал: «Мы должны замедлить темпы совершенствования возможностей моделей искусственного интеллекта». С ним согласился и глава OpenAI Сэм Альтман. Официально это объясняется соображениями безопасности, и связанные с ИИ риски вполне могут быть реальными. Однако руководитель Anthropic по вопросам государственной политики также призвал принять федеральный закон, который предусматривал бы обязательное тестирование наиболее передовых моделей ИИ и возможность запрета их использования, а также запретить продажу современных чипов Китаю. Моя трактовка происходящего проста: отрасль, которая не способна окупить свои инвестиции при китайском уровне цен, крайне заинтересована в установлении правил, которые позволят не допустить китайских конкурентов на рынок.
Проблема амортизации: чипы устаревают за три года, а их стоимость списывают в течение шести лет
Есть одно принципиальное отличие нынешнего бума искусственного интеллекта от интернет-пузыря, и я считаю его самой серьёзной проблемой. Во время предыдущих инвестиционных бумов деньги вкладывались в активы с длительным сроком службы. Сегодня же инвестиции в ИИ направляются преимущественно на покупку чипов: около двух третей стоимости дата-центра приходится на вычислительное оборудование. Как отмечает Ван Ньювербург, эти чипы «могут экономически устареть уже через три–шесть лет», при этом Nvidia ежегодно выпускает новое поколение процессоров.
Списываются ли эти чипы через три года? Нет. Крупные облачные компании распределяют затраты на пять–шесть лет, и чем дольше этот период, тем лучше выглядят показатели прибыли: когда компания Meta продлила этот срок в 2025 году, её чистая прибыль только за этот год выросла на 2,59 млрд долларов. Инвестор Майкл Берри подсчитал, что в период с 2026 по 2028 год крупные облачные компании занизят свои амортизационные отчисления примерно на 176 млрд долларов. Я уже сталкивался с подобным ранее. В 2000 году вымысел касался оборота. Сегодня он связан с предполагаемым сроком службы микросхемы.
Однако рынок не столь терпелив, как бухгалтеры. В конце прошлого года система Nvidia, находившаяся в эксплуатации третий год, была перепродана менее чем за половину стоимости новой. Это ниже её остаточной балансовой стоимости при шестилетнем сроке амортизации. Чип, который целый год пролежал на складе в ожидании завершения строительства дата-центра, теряет год своего и без того короткого срока службы, не принося при этом никакого дохода. А китайские разработчики ещё больше сокращают экономический срок службы этих чипов, но уже с другой стороны — за счёт повышения эффективности вычислений. Новейшей модели DeepSeek для выполнения той же сложной задачи с длинным контекстом требуется примерно в четыре раза меньше вычислительных мощностей, чем её предшественнице. При этом ожидается, что уже в этом году китайские производители обеспечат почти четыре пятых внутреннего рынка чипов для искусственного интеллекта.
Мне не известна ни одна крупная компания, которая списала бы свои чипы искусственного интеллекта, и именно это меня и беспокоит. Сроки погашения долгов значительно превышают срок службы чипов: договор аренды, который компания Nvidia гарантирует в Огайо, рассчитан на двадцать лет — это в несколько раз превышает срок службы оборудования, находящегося в здании. Я не знаю ни одного инвестиционного бума в истории, при котором основные активы устаревали бы настолько быстро.
Сравнение "интернет-пузыря" 2000 года и бума искусственного интеллекта
Показатель | Интернет-пузырь | Бум Искусственного интеллекта |
Коэффициент Шиллера (CAPE) для индекса S&P 500 | 44,2 в конце 1999 года — рекордный показатель. | 40,68 в сентябре 2026 года — второй по величине показатель за всю историю. |
Доля десяти крупнейших компаний в индексе S&P 500 | Около 27% на пике в 2000 году. | 40,7% на конец 2025 года — рекордный показатель. |
Флагманская компания | Cisco: почти 560 млрд долларов рыночной капитализации, более чем в 150 раз превышающей ожидаемую годовую прибыль. | Nvidia: чуть менее 5,8 трлн долларов рыночной капитализации на 6 октября 2026 года, менее чем в 18 раз превышающей ожидаемую годовую прибыль. |
Годовой объём инвестиций в процентах от ВВП США | Телекоммуникации и оптоволоконные сети в 1996–2003 годах: 1,10% ВВП США. | Развитие инфраструктуры ИИ в 2025–2032 годах: 3,63% ВВП США (прогноз). |
Финансирование покупателей поставщиками | Lucent: обязательства по финансированию клиентов на сумму 8,1 млрд долларов. | Nvidia: гарантии на сумму до 105 млрд долларов по одному договору аренды OpenAI. |
Спрос на созданную инфраструктуру | В 2002 году использовалось не более 2% пропускной способности магистральных сетей связи. | Около 60 млрд долларов выручки от ИИ при капитальных затратах порядка 400 млрд долларов в 2025 году. |
Во что вкладываются средства | Оптоволоконные линии связи, коммутационное оборудование и беспроводные сети. | Преимущественно чипы, стоимость которых амортизируется в течение пяти–шести лет, хотя они могут устареть уже через три года. |
Лишь третий пункт сравнения говорит в пользу нынешней ситуации: акции Nvidia стоят значительно дешевле относительно прибыли компании, чем акции Cisco в своё время. По всем остальным показателям положение сегодня хуже, чем в 2000 году. Фондовый рынок стал более концентрированным, запланированные инвестиции в инфраструктуру ИИ по отношению к объёму экономики более чем втрое превышают масштабы телекоммуникационного бума, а практика финансирования клиентов поставщиками вернулась — теперь уже с суммами на порядок больше. Но самое важное — последний пункт. Оптоволоконный кабель служит десятилетиями, и избыточные мощности оптоволоконных сетей, созданных в 1990-х годах, продолжали использоваться ещё долго после банкротства компаний, которые их проложили. Чип же может устареть всего за три года. Телекоммуникационный бум оставил после себя инфраструктуру, которая могла дождаться появления спроса. Нынешний же бум оставляет оборудование, которое уже теряет свою стоимость и не позднее чем через шесть лет окончательно устареет.
Почему этот пузырь может стать крупнейшим в истории
Когда я называю этот пузырь самым крупным в истории, я имею в виду вовсе не котировки акций — в 1999 году они были выше. Речь идёт о сочетании четырёх факторов: масштабов инвестиционных ставок, короткого срока службы активов, в которые вкладываются деньги, долговой нагрузки, стоящей за этими инвестициями, и условий, на которых теперь приходится привлекать заёмные средства.
Масштабы происходящего беспрецедентны. В конце 2025 года Гита Гопинат, бывший главный экономист Международного валютного фонда, подсчитала, что обвал, сопоставимый по масштабам с крахом доткомов, сегодня привёл бы к потере около 35 триллионов долларов совокупного благосостояния, из которых 20 триллионов пришлись бы на американские домохозяйства. А если срок службы чипов составит три года вместо шести, то ежегодная выручка, необходимая для экономического обоснования столь масштабных инвестиций в инфраструктуру ИИ, должна будет вырасти с 3,7 до примерно 6 триллионов долларов.
Более того, значительная часть долговой нагрузки скрыта от посторонних глаз. Многие обязательства сосредоточены в компаниях специального назначения (SPV), и, как заявил журналистам Ван Ньювербург, непрозрачность таких структур «несколько напоминает то, что происходило во время кризиса субстандартного ипотечного кредитования». На этот раз центральный банк не сможет прийти на помощь так, как он сделал это тогда. В 2007–2008 годах Федеральная резервная система США снизила ключевую процентную ставку с 5,25% практически до нуля. Сейчас же она, напротив, повышает ставки. На этой неделе директор-распорядитель Международного валютного фонда предупредила, что если результаты инвестиций в искусственный интеллект не оправдают ожиданий, это может спровоцировать масштабные потрясения на финансовых рынках.
Насколько же серьёзнее могут оказаться последствия по сравнению с крахом интернет-пузыря? Аналитическая компания MacroStrategy Partnership оценивает масштабы нынешнего пузыря в 17 раз выше, чем во времена бума доткомов, и в четыре раза выше, чем во время ипотечного пузыря 2008 года. При этом аналитики используют широкие критерии оценки: они учитывают весь капитал, вложенный неэффективно за годы искусственно заниженных процентных ставок, а не только инвестиции в искусственный интеллект. После того как я собственными глазами видел, как 450 миллионов евро за один год превратились в ноль, подобные цифры уже не кажутся мне абсурдными.
Что говорят оптимисты и почему это всё равно финансовый пузырь
Существуют обоснованные возражения, и я не хочу их игнорировать. Прибыль вполне реальна: ожидается, что чистая прибыль Nvidia в этом финансовом году удвоится, а её акции, по сравнению с прибылью, стоят дешевле, чем в среднем по рынку. Надзорные органы также не заявляют о кризисе; даже Ван Ньювербург считает преждевременным делать вывод о том, что ИИ уже представляет системный риск, сопоставимый с предыдущими кредитными бумами.
Ничто из этого не опровергает мою точку зрения. Технология может работать, а её инвесторы всё равно могут потерять свои деньги. Интернет работал, но индекс Nasdaq всё равно упал на 78 %. Прибыль Nvidia реальна, но она состоит из сумм, которые её клиенты тратят на чипы, а эти клиенты всё чаще расплачиваются за счёт заёмных средств. Они берут кредиты под доходы, которых ещё нет. Если эти доходы не поступят, заказы прекратятся, и вместе с ними прекратится и прибыль Nvidia.
Вывод: реальные технологии, нерациональное распределение капитала
Пузырь ещё не лопнул, но уже начал давать течь. Причём именно на кредитном рынке, где финансовые пузыри становятся особенно опасными. Теперь главный вопрос — удастся ли OpenAI привлечь необходимые ей 30 миллиардов долларов при оценке компании в 1,4 триллиона долларов, что примерно в 28 раз превышает её скорректированную годовую выручку.
Во времена тюльпаномании был лишь стремительный рост цен, за которым не стояло ничего существенного. Железнодорожный бум отличался масштабами инвестиций, но оставил после себя железные дороги. Интернет-пузырь сопровождался завышенными оценками стоимости компаний и кредитованием покупателей поставщиками оборудования, а расплатой за него стала восьмимесячная рецессия. Ипотечный пузырь характеризовался скрытой долговой нагрузкой и привёл к самой глубокой рецессии в США со времён Второй мировой войны.
Нынешний бум искусственного интеллекта сочетает в себе все эти факторы одновременно. Оценки стоимости компаний достигли второго по величине уровня за всю историю наблюдений. Запланированные инвестиции по отношению к объёму американской экономики превышают масштабы прежних бумов строительства каналов, железных и автомобильных дорог, а также телекоммуникационной инфраструктуры. Объём долговых обязательств растёт более чем вдвое быстрее, чем в прошлом году, причём у пяти крупнейших облачных компаний большая их часть не отражается на балансах. Активы, в которые вкладываются средства, могут устареть уже через три года, хотя их стоимость списывается в течение пяти-шести лет. И всё это приходится финансировать в условиях самых высоких долгосрочных процентных ставок почти за два десятилетия, на фоне крупнейшего в истории сбоя мировых поставок нефти.
Искусственный интеллект — это реальная технология, как в своё время и интернет. В этом никогда не было сомнений. Вопрос в другом — в капитале, который распределяется неэффективно в масштабах, каких я прежде не видел. Если нынешний бум закончится так же, как и предыдущие, он станет самым разрушительным финансовым пузырём в истории. А тюльпаномания, насколько свидетельствуют архивные документы, не привела к банкротству ни одного человека.
Но владельцев тюльпанов тогда было сравнительно немного, и никто не выдавал под их залог триллионные кредиты. Сегодня же на десять крупнейших компаний приходится две пятых фондового индекса, в который вложены сбережения американских домохозяйств и множества инвесторов по всему миру. Долговые обязательства, лежащие в основе нынешнего бума, распространились по рынкам облигаций и фондам частного кредитования. Однажды какой-нибудь историк обратится к архивам нашей эпохи, подобно тому как Энн Голдгар изучала документы времён тюльпаномании, чтобы найти тех, кто разорился. Подозреваю, что на этот раз поиски не займут много времени.
«Пузырь искусственного интеллекта: самый большой пузырь в истории?»