


La bulle de l'IA : la pire bulle de tous les temps ?


L’IA est bien réelle, tout comme l’était Internet à ses débuts. Mais les capitaux qui la sous-tendent sont totalement mal alloués, et une grande partie provient d’emprunts. Je pense que ce qui est en train de se former est la pire bulle de l’histoire. Le marché boursier ne s’est pas encore effondré ; les fissures apparaissent sur le marché du crédit, où elles causent davantage de dégâts.
Qu’est-ce qu’une bulle ? Une brève histoire, des tulipes à la crise immobilière de 2008
Une bulle se forme lorsque le prix d’un actif perd tout lien avec ce qu’il pourrait raisonnablement rapporter, et que les gens continuent d’acheter uniquement parce que le prix ne cesse de grimper. Elle commence généralement par quelque chose de concret.
Toute histoire des bulles commence par les tulipes. Le marché néerlandais des tulipes s’est effondré en février 1637, mais lorsque l’historienne Anne Goldgar a consulté les archives à la recherche des victimes de cette ruine, elle a rapporté : « Je n’ai trouvé personne qui ait fait faillite. »
La « Railway Mania » britannique des années 1840 constitue un cas plus intéressant, car la technologie était bien réelle. Les chemins de fer représentaient clairement l’avenir, les actions pouvaient être achetées moyennant un acompte de 10 %, et de nombreuses familles de la classe moyenne y ont investi l’intégralité de leurs économies. Lorsque la Banque d’Angleterre a relevé ses taux d’intérêt et que les cours des actions ont commencé à chuter, les investissements se sont arrêtés presque du jour au lendemain, et bon nombre de ces familles ont perdu ce qu’elles avaient investi. Environ un tiers des lignes autorisées n’ont jamais été construites, mais les autres constituent encore aujourd’hui près de la moitié du réseau ferroviaire britannique. La même chose s’est produite avec Internet. Son infrastructure était bien réelle et a façonné ce qui a suivi, mais on y a injecté bien plus de capitaux qu’elle ne pourrait jamais en rembourser, et une grande partie de ces capitaux a été mal investie.
C’est la dette qui détermine l’issue de l’histoire. À Wall Street, en 1929, les acheteurs versaient généralement un apport d’environ 10 % et empruntaient le reste ; le Dow Jones a chuté de près de 90 % et a mis un quart de siècle à se redresser. Lors de la bulle immobilière américaine, la garantie était la maison familiale ; les cours boursiers ont chuté de plus de moitié et le chômage a atteint 10 %. Les économistes qui ont étudié les bulles dans 17 pays sur une période de 140 ans sont parvenus à une conclusion que je considère comme la clé de tout ce qui va suivre : « ce qui rend certaines bulles plus dangereuses que d’autres, c’est le crédit ». Ce qui importe le plus dans une bulle, c’est de savoir qui a prêté l’argent, et bien moins le niveau atteint par les cours des actions.
Je vois ces deux leçons à l’œuvre aujourd’hui : une véritable technologie, et beaucoup trop d’argent emprunté qui la poursuit.
Ma propre expérience de la bulle Internet en 2000
J’ai observé la dernière grande bulle technologique de l’intérieur. Début 2000, je détenais une participation dans une entreprise Internet et j’agissais en tant que conseiller de celle-ci. Ces entreprises étaient évaluées sur la base de leur chiffre d’affaires, car il n’y avait pas de bénéfices à prendre en compte. Les entreprises gonflaient donc leur chiffre d’affaires en se vendant des produits entre elles, et ce chiffre d’affaires croisé est devenu le jeu auquel tout le monde se livrait. J’ai tenté de persuader le principal investisseur d’accepter une transaction entièrement en espèces, mais j’ai échoué, ce qu’il regrette encore aujourd’hui. Une grande banque a alors proposé d’introduire en bourse la société fusionnée avec une valorisation de 450 millions d’euros. L’acheteur a jugé ce montant trop faible et a tenu bon pour en obtenir davantage ; comme nous avions vendu nos actions restantes, nous n’avions plus notre mot à dire. Un an plus tard, ces 450 millions d’euros s’étaient évaporés. C’est la cupidité qui a motivé cette décision, tout comme c’est la cupidité qui anime le marché aujourd’hui.
Cette expérience m’a appris à reconnaître une bulle quand j’en vois une, et ce que je vois aujourd’hui, c’est le même jeu joué avec des montants bien plus importants : des entreprises qui se vendent entre elles et s’investissent les unes dans les autres, financées par un endettement d’une ampleur ridicule.
La bulle Internet de 2000-2002 : actions, télécommunications et prêts aux fournisseurs
La version publique de ma petite histoire est bien connue. Le Nasdaq a atteint son sommet en mars 2000 et n’a plus jamais retrouvé ce niveau pendant quinze ans. En octobre 2002, il avait perdu environ 78 %, et quelque 5 000 milliards de dollars de capitalisation boursière avaient disparu avec lui.
Derrière les actions se cachait une deuxième bulle, celle des télécommunications, faite de verre et de dette. Les opérateurs de télécommunications ont dépensé plus de 500 milliards de dollars en fibre optique et en réseaux en cinq ans, et fin 2002, pas plus de 2 % de la capacité interurbaine nord-américaine était utilisée. Ce qui m’intéresse le plus, c’est la manière dont tout cela a été financé. Les fabricants d’équipements ont prêté de l’argent à leurs clients pour qu’ils achètent ces équipements. À elle seule, Lucent avait pris plus de 8 milliards de dollars d’engagements de ce type, et a par la suite provisionné 3,5 milliards de dollars pour couvrir les créances irrécouvrables.
Le prix à payer a été une récession américaine de huit mois. Cisco, qui fabriquait les routeurs Internet et était la société la plus valorisée de l’indice, a perdu environ 90 % de sa valeur, et il a fallu plus de vingt-cinq ans à son cours boursier pour se redresser.
Le boom actuel de l’IA : ce qui se construit et comment cela est financé
Le présent peut se résumer à une seule semaine d’octobre 2026. Mardi, Nvidia valait près de 5 800 milliards de dollars et le S&P 500 a atteint un record. Jeudi, OpenAI a annoncé à ses investisseurs que son chiffre d’affaires annualisé avoisinait les 50 milliards de dollars, et non les quelque 70 milliards de dollars que tout le monde ne cessait de répéter.
L’ampleur de ce qui est en train d’être construit est difficile à saisir. L’économiste de Columbia Stijn Van Nieuwerburgh a fait le calcul : le développement de l’IA nécessitera environ 10 000 milliards de dollars entre 2025 et 2032. Cela représente environ 3,6 % du PIB américain, chaque année, pendant huit ans.
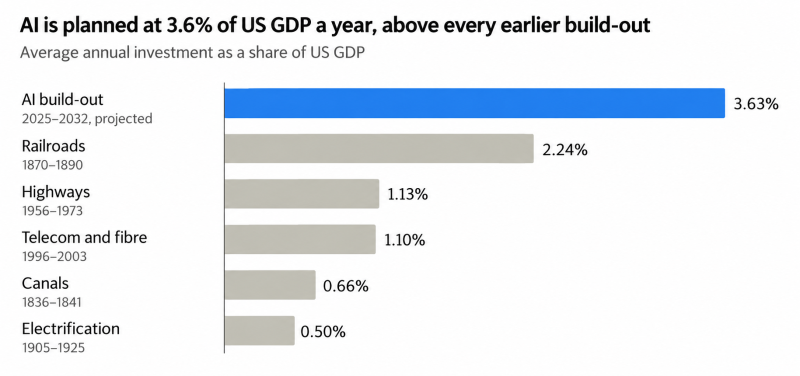
Le chiffre relatif à l’IA correspond à une projection pour la période 2025-2032.
Selon lui, pour générer le rendement attendu, le secteur de l’IA devrait dégager environ 3 700 milliards de dollars de chiffre d’affaires par an d’ici 2032. Les entreprises ne peuvent pas financer elles-mêmes ce développement. D’après les estimations de JPMorgan, les flux de trésorerie et les émissions d’actions des grandes entreprises du cloud ne couvriront qu’environ un quart des investissements prévus dans l’IA jusqu’en 2030. Le reste devra être emprunté, et les emprunts ont déjà commencé : début septembre, les émissions de dette liées à l’IA pour cette année avaient déjà plus que doublé par rapport à l’ensemble de l’année 2025.
Et il ne s’agit là que de la dette visible. Selon une étude du Nikkei, les cinq grandes entreprises de cloud computing supportent 1 650 milliards de dollars d’engagements qui n’apparaissent sur aucun bilan, soit plus que les 1 350 milliards de dollars de dette qu’elles déclarent effectivement. Lorsque la dette doit être dissimulée, je deviens méfiant.
Ce qui suit sera familier à tous ceux qui ont vécu l’année 2000. En août, Nvidia a garanti jusqu’à 105 milliards de dollars pour le bail de vingt ans d’OpenAI portant sur un centre de données dans l’Ohio. Le promoteur de ce centre de données appartient à SoftBank, et SoftBank a vendu des obligations spéculatives à des taux de rendement de près de 10 % pour financer son investissement dans OpenAI. En d’autres termes, le fabricant de puces garantit le loyer de son client dans un bâtiment appartenant à l’actionnaire de ce client, qui a emprunté à des taux spéculatifs pour acheter les actions. Il y a une génération, on appelait ce jeu le « cross-turnover ». La Banque d’Angleterre parle désormais d’« arrangements circulaires » et met en garde contre le fait qu’ils pourraient « amplifier les pertes si les attentes étaient déçues ».
Signaux d’alerte sur les marchés du crédit en 2026
À en juger par les cours boursiers, rien n’a éclaté ; le S&P 500 affiche un niveau record. Mais je prête davantage attention à ceux qui prêtent l’argent, et ceux-ci sont nerveux. Une entreprise de cloud IA telle que CoreWeave paie désormais plus de 10 % pour un prêt. OpenAI a exclu toute introduction en bourse cette année. Le fonds phare d’Apollo dédié au crédit privé a limité les retraits pendant trois trimestres consécutifs, car le nombre d’investisseurs souhaitant récupérer leur argent est bien supérieur à ce que le fonds est prêt à verser. Les prêteurs qui agissent ainsi ne croient pas au récit véhiculé par la Bourse.
La guerre contre l’Iran, les prix de l’énergie et les taux d’intérêt : pourquoi l’argent devient plus cher
Ce qui rend cette structure fragile dangereuse, c’est que le coût de l’argent augmente en parallèle, pour des raisons qui n’ont rien à voir avec la technologie. Le 28 février 2026, les États-Unis et Israël ont déclenché leur guerre contre l’Iran. Plus d’une centaine d’experts américains en droit international ont déclaré que ces frappes « enfreignaient clairement l’interdiction du recours à la force prévue par la Charte des Nations unies », et je partage leur avis selon lequel il s’agit d’une guerre illégale. L’Agence internationale de l’énergie a qualifié cet événement de « plus grande perturbation de l’approvisionnement en pétrole de l’histoire du marché mondial du pétrole », et sept mois plus tard, aucun règlement n’a encore été trouvé. Le Brent se négocie à environ 105 dollars le baril, mais il s’agit là du prix d’un contrat à terme, et non de celui du pétrole lui-même. Quiconque a besoin d’un baril réel paie bien plus cher ; fin septembre, l’écart était estimé à 26 dollars.
Le coût élevé de l’énergie se répercute directement sur les prix. L’inflation américaine s’élève à 3,4 %, et les coûts énergétiques ont augmenté de 16 % par rapport à l’année dernière. En septembre, la Réserve fédérale a relevé ses taux d’intérêt pour la première fois depuis 2023, et le rendement des obligations d’État à cinq ans a dépassé les 5 % pour la première fois depuis 2007.
Pour le déploiement de l’IA, cela survient au pire moment possible. Selon une estimation, environ 4 000 milliards de dollars d’investissements dans l’IA devront être financés par l’endettement entre 2026 et 2030, et chacun de ces dollars coûte désormais plus cher qu’au début de l’année. Cette pression se répercute également sur les clients. Les ménages et les entreprises, qui paient plus cher le carburant et le crédit, ont moins d’argent à dépenser ; or, les calculs sous-jacents au déploiement de l’IA exigent qu’ils consacrent environ 3 700 milliards de dollars par an à l’IA d’ici 2032. Une énergie plus chère entraîne une inflation plus forte, une inflation plus forte entraîne des taux d’intérêt plus élevés, et des taux d’intérêt plus élevés se traduisent par moins d’argent pour tout le reste. Personne ne m’a encore expliqué pourquoi les dépenses consacrées à l’IA devraient faire exception.
Des centres de données non construits, des puces inutilisées et une IA chinoise moins chère
L’argent a été emprunté et les puces ont été commandées, mais une part croissante des bâtiments auxquels elles étaient destinées n’existe pas. Sur la capacité des centres de données américains prévue pour 2026, seule la moitié était en construction en juin, et des projets d’une valeur d’au moins 260 milliards de dollars ont été annulés cette année suite à l’opposition locale. Le PDG de Microsoft, Satya Nadella, avait anticipé cette conséquence dès novembre dernier : sans électricité ni bâtiments achevés, « on risque de se retrouver avec tout un stock de puces que je ne pourrai pas brancher ».
Privés des meilleures puces de Nvidia, les laboratoires chinois ont dû apprendre à faire plus avec moins, et c’est ce qu’ils ont fait. Leurs modèles gèrent désormais assez bien la plupart des tâches d’ingénierie courantes, pour environ un cinquième du coût américain. À mon sens, c’est là le fait le plus dangereux de toute cette histoire. Si le même travail peut être accompli avec une fraction de la puissance de calcul, les milliers de milliards empruntés pour les centres de données américains visent une demande qui pourrait ne jamais se concrétiser.
Dans ce contexte, les principaux laboratoires américains ont annoncé en septembre que les progrès devaient ralentir. Le directeur général d’Anthropic, Dario Amodei, a écrit que « nous devons ralentir le rythme auquel nous améliorons les capacités des modèles d’IA », et Sam Altman, d’OpenAI, s’est rangé à son avis. La raison invoquée est la sécurité, et le danger est sans doute bien réel. Mais le responsable des politiques d’Anthropic a également appelé à l’adoption d’une loi nationale imposant que les modèles de pointe soient testés et puissent être bloqués, ainsi qu’à l’interdiction de vendre des puces de pointe à la Chine. Mon interprétation est simple : un secteur qui ne peut rentabiliser ses investissements aux prix pratiqués en Chine a tout intérêt à ce que des règles empêchent les Chinois d’accéder au marché.
Le problème de la dépréciation : des puces obsolètes au bout de trois ans mais amorties sur six
Il existe un aspect sur lequel le boom de l’IA ne ressemble en rien à la bulle Internet, et je le considère comme le problème le plus grave de tous. L’argent des booms précédents a servi à acheter des biens durables. L’argent investi dans l’IA sert principalement à acheter des puces : environ les deux tiers du coût d’un centre de données sont consacrés au matériel informatique. Ces puces, note Van Nieuwerburgh, « peuvent devenir économiquement obsolètes d’ici trois à six ans », et Nvidia lance une nouvelle génération chaque année.
Ces puces sont-elles amorties en trois ans ? Non. Les grandes entreprises du cloud répartissent ce coût sur cinq à six ans, et plus la période est longue, plus les bénéfices semblent importants : lorsque Meta a étalé cette charge jusqu’en 2025, son résultat net a augmenté de 2,59 milliards de dollars pour cette seule année. L’investisseur Michael Burry estime que les grandes entreprises du cloud sous-estimeront leur amortissement d’environ 176 milliards de dollars entre 2026 et 2028. J’ai déjà vu cela auparavant. En 2000, la fiction concernait le chiffre d’affaires. Aujourd’hui, elle porte sur la durée de vie supposée d’une puce.
Le marché est moins patient que les comptables. À la fin de l’année dernière, un système Nvidia en troisième année d’utilisation a été revendu pour moins de la moitié du prix d’un appareil neuf, ce qui est inférieur à ce qu’indiquerait un amortissement sur six ans dans les comptes. Une puce qui attend un an dans un entrepôt avant d’être installée dans un bâtiment perd une année de sa courte durée de vie sans générer le moindre revenu. Et les Chinois raccourcissent cette durée de vie par l’autre bout : le dernier modèle de DeepSeek nécessite environ un quart de la puissance de calcul dont son prédécesseur avait besoin pour la même tâche de longue haleine, et les fournisseurs chinois devraient couvrir près des quatre cinquièmes du marché chinois des puces d’IA cette année.
Je ne connais aucune grande entreprise qui ait jusqu’à présent déprécié ses puces d’IA, et c’est précisément ce qui m’inquiète. Les dettes s’étendent bien au-delà de la durée de vie des puces : le bail que Nvidia garantit dans l’Ohio s’étend sur vingt ans, soit plusieurs cycles de vie des équipements présents dans le bâtiment. Je ne connais aucun boom d’investissement antérieur dont l’actif principal se soit déprécié aussi rapidement.
Comparaison entre la bulle Internet et le boom de l’IA
Mesure | bulle Internet | L'essor de l'IA |
Ratio cours/bénéfice de Shiller de l'indice S&P 500 | 44,2 à la fin de l'année 1999, le record | 40,68 en septembre 2026, le deuxième plus haut niveau jamais enregistré |
Part des dix plus grandes entreprises dans l'indice S&P 500 | environ 27 % lors du pic de 2000 | 40,7 % à la fin de l'année 2025, un record |
Le leader | Cisco : près de 560 milliards de dollars, soit plus de 150 fois les bénéfices attendus | Nvidia : un peu moins de 5 800 milliards de dollars au 6 octobre 2026, soit moins de 18 fois les bénéfices attendus |
Investissement annuel, part du PIB américain | télécommunications et fibre optique 1996-2003 : 1,10 % | Développement de l'IA entre 2025 et 2032 : 3,63 %, selon les prévisions |
Les fournisseurs financent leurs clients | Lucent : 8,1 milliards de dollars d'engagements | Nvidia : jusqu'à 105 milliards de dollars garantis dans le cadre d'un contrat de location avec OpenAI |
La demande pour ce qui a été construit | pas plus de 2 % de la capacité de transport longue distance utilisée (2002) | environ 60 milliards de dollars de chiffre d'affaires lié à l'IA, contre environ 400 milliards de dollars de dépenses d'investissement en 2025 |
Ce que cet argent permet d'acheter | fibre optique, commutateurs et réseaux sans fil | principalement des puces, amorties sur cinq à six ans et qui risquent d'être obsolètes d'ici trois ans |
Seule la troisième ligne est pertinente aujourd’hui : les actions de Nvidia sont bien moins chères par rapport à ses bénéfices que ne l’étaient celles de Cisco. Toutes les autres lignes sont moins favorables qu’en 2000. Le marché est plus concentré, le déploiement prévu est plus de trois fois supérieur à celui de la bulle des télécommunications par rapport à l’économie, et le financement par les fournisseurs a fait son retour avec un chiffre supplémentaire. C’est la dernière ligne qui importe le plus. Un câble à fibre optique dure des décennies, et l’excédent de fibre des années 1990 a été utilisé bien après la faillite des entreprises qui l’avaient posé. Une puce peut être obsolète au bout de trois ans. Le boom des télécommunications a laissé derrière lui un actif capable d’attendre que la demande se manifeste, tandis que ce boom laisse derrière lui un actif qui perd déjà de sa valeur et sera obsolète dans six ans au plus tard.
Pourquoi cela pourrait devenir la pire bulle de l’histoire
Lorsque je qualifie cela de pire bulle, je ne parle pas des cours boursiers ; ceux-ci étaient plus élevés en 1999. Je parle de quatre éléments qui se conjuguent : l’ampleur du pari, la courte durée de vie de ce que l’argent permet d’acheter, la dette qui se cache derrière et les conditions dans lesquelles cette dette doit désormais être contractée.
L’ampleur de ce pari est sans précédent. Gita Gopinath, ancienne économiste en chef du FMI, a estimé fin 2025 qu’un effondrement de l’ampleur de celui de la bulle Internet détruirait aujourd’hui environ 35 000 milliards de dollars de richesse, dont 20 000 milliards dans les ménages américains. Et si les puces durent trois ans au lieu de six, les revenus nécessaires pour justifier le déploiement passent de 3 700 milliards de dollars par an à environ 6 000 milliards.
De plus, cette dette est en grande partie cachée. Une grande partie est détenue par des entités ad hoc, et Van Nieuwerburgh a déclaré aux journalistes que leur opacité « rappelle quelque peu ce qui s’est passé lors de la crise des subprimes ». La banque centrale ne peut pas intervenir comme elle l’avait fait à l’époque. En 2007 et 2008, la Réserve fédérale avait abaissé son taux directeur de 5,25 % à près de zéro. Cette fois-ci, elle relève ses taux. Le directeur général du FMI a averti cette semaine que des résultats décevants dans le domaine de l’IA pourraient déclencher un choc financier plus large.
À quel point la situation pourrait-elle être pire que lors de la bulle Internet ? Un cabinet d’analystes, MacroStrategy Partnership, estime que cette bulle est 17 fois plus importante que la frénésie des « dot-com » et quatre fois plus grande que la bulle immobilière de 2008. Leur critère est large : il prend en compte tous les capitaux mal alloués sous l’effet d’années de taux d’intérêt artificiellement bas, et pas seulement l’IA. Ayant vu 450 millions d’euros partir en fumée en un an, je ne trouve pas ce chiffre absurde.
Ce que disent les optimistes, et pourquoi il s’agit toujours d’une bulle
Il existe des objections légitimes, et je ne veux pas les balayer d’un revers de main. Les bénéfices sont réels : le résultat net de Nvidia devrait doubler au cours de cet exercice fiscal, et ses actions sont moins chères par rapport à ses bénéfices que celles du marché dans son ensemble. Les autorités de surveillance ne parlent pas non plus de crise ; même Van Nieuwerburgh estime qu’il est prématuré de conclure que l’IA représente déjà un risque systémique comparable aux précédents booms du crédit.
Rien de tout cela ne réfute mon argument. Une technologie peut fonctionner et ses investisseurs peuvent tout de même perdre leur argent. Internet a fonctionné, et le Nasdaq a tout de même chuté de 78 %. Les bénéfices de Nvidia sont réels, mais ils proviennent de ce que ses clients dépensent en puces, et ces clients paient de plus en plus avec de l’argent emprunté. Ils empruntent sur la base de revenus qui n’existent pas encore. Si ces revenus ne se concrétisent pas, les commandes cesseront, et les bénéfices de Nvidia cesseront avec elles.
Conclusion : une technologie réelle, un capital mal alloué
La bulle n’a pas éclaté, mais elle prend l’eau, et ce sur le marché du crédit, là où les bulles deviennent dangereuses. Il faudra voir si OpenAI parvient à lever les 30 milliards de dollars qu’elle cherche à lever, avec une valorisation de 1 400 milliards de dollars, soit environ 28 fois son chiffre d’affaires corrigé.
Les tulipes avaient le prix, et rien d’autre. Les chemins de fer avaient l’envergure, mais ont déraillé. Internet avait la valorisation et les prêts des fournisseurs, et a coûté une récession de huit mois. L’immobilier avait l’effet de levier caché, et a entraîné la récession américaine la plus grave depuis la Seconde Guerre mondiale. Le boom de l’IA réunit tous ces éléments à la fois. Ses valorisations sont les deuxièmes plus élevées jamais enregistrées. Ses plans d’investissement sont plus importants, par rapport à l’économie américaine, que ceux des booms des canaux, des chemins de fer, des autoroutes ou des télécommunications. Ses dettes augmentent à un rythme plus de deux fois supérieur à celui de l’année dernière, et chez les cinq grandes entreprises de cloud computing, la plupart d’entre elles ne figurent pas au bilan. Ses actifs pourraient devenir obsolètes d’ici trois ans, mais sont amortis sur cinq ou six ans. Et tout cela doit être financé aux taux d’intérêt à long terme les plus élevés depuis près de deux décennies, en pleine crise d’approvisionnement en pétrole sans précédent.
L’IA est bien réelle, tout comme l’Internet l’était ; cela n’a jamais fait de doute. La question porte sur le capital, qui fait l’objet d’une mauvaise allocation à une échelle que je n’ai jamais vue auparavant. Si cela se termine comme ses prédécesseurs se sont terminés, ce sera la pire bulle de l’histoire. Les tulipes, d’après ce que montrent les archives, n’ont fait faillir personne.
Mais peu de gens ont jamais possédé de tulipes, et personne n’avait prêté des milliers de milliards contre ces dernières. Aujourd’hui, à elles seules, les dix plus grandes entreprises représentent les deux cinquièmes de l’indice dans lequel les ménages américains, et bon nombre d’autres à travers le monde, placent leur épargne. Les dettes à l’origine de ce boom sont réparties sur les marchés obligataires et dans les fonds de crédit privés. Un jour, un autre historien se plongera dans les archives de notre époque, comme Anne Goldgar l’a fait pour celles du commerce des tulipes, à la recherche des ruinés. Je soupçonne que cette recherche ne prendra pas longtemps.
«La bulle de l'IA : la pire bulle de tous les temps ?»