


Die KI-Blase: Die schlimmste Blase aller Zeiten?


KI ist real, genauso wie das Internet real war. Aber das Kapital, das dahintersteht, ist völlig falsch verteilt, und ein Großteil davon ist Fremdkapital. Ich glaube, dass sich gerade die schlimmste Blase aller Zeiten aufbaut. Der Aktienmarkt ist bisher noch nicht zusammengebrochen; die Risse zeigen sich auf dem Kreditmarkt, wo sie größeren Schaden anrichten.
Was eine Blase ist: Eine kurze Geschichte von den Tulpen bis zum Immobiliencrash 2008
Eine Blase entsteht, wenn der Preis eines Vermögenswerts den Bezug zu allem verliert, was er plausiblerweise einbringen könnte, und die Menschen nur noch weiterkaufen, weil der Preis ständig steigt. Meistens beginnt alles mit etwas Realem.
Jede Geschichte über Blasen beginnt mit Tulpen. Der niederländische Tulpenmarkt brach im Februar 1637 zusammen, doch als die Historikerin Anne Goldgar in den Archiven nach den Ruinierten suchte, berichtete sie: „Ich konnte niemanden finden, der bankrott gegangen war.“
Großbritanniens „Railway Mania“ der 1840er Jahre ist der interessantere Fall, da die Technologie real war. Eisenbahnen waren ganz klar die Zukunft, Aktien konnten gegen eine Anzahlung von 10 % erworben werden, und viele Familien der Mittelschicht investierten ihre gesamten Ersparnisse darin. Als die Bank of England die Zinsen anhob und die Aktienkurse zu fallen begannen, kamen die Investitionen fast über Nacht zum Erliegen, und viele dieser Familien verloren ihr gesamtes investiertes Vermögen. Etwa ein Drittel der genehmigten Strecken wurde nie gebaut, doch der Rest macht noch heute etwa die Hälfte des britischen Eisenbahnnetzes aus. Das Gleiche geschah mit dem Internet. Seine Infrastruktur war real und prägte die nachfolgende Entwicklung, doch es wurde weit mehr Kapital investiert, als jemals zurückgezahlt werden konnte, und ein Großteil dieses Kapitals floss an die falschen Stellen.
Was darüber entscheidet, wie die Geschichte endet, ist die Verschuldung. An der Wall Street zahlten Käufer 1929 in der Regel etwa 10 % als Eigenkapital ein und liehen sich den Rest; der Dow fiel um fast 90 % und brauchte ein Vierteljahrhundert, um sich wieder zu erholen. Bei der amerikanischen Immobilienblase diente das Eigenheim als Sicherheit; die Aktienkurse fielen um mehr als die Hälfte, und die Arbeitslosigkeit erreichte 10 %. Ökonomen, die Blasen in 17 Ländern über einen Zeitraum von 140 Jahren untersuchten, kamen zu einer Schlussfolgerung, die ich als Schlüssel zu allem, was folgt, betrachte: „Was manche Blasen gefährlicher macht als andere, ist der Kredit.“ Das Wichtigste an einer Blase ist, wer das Geld verliehen hat, und weit weniger, wie hoch die Aktienkurse stehen.
Ich sehe heute beide Lehren am Werk: eine echte Technologie und viel zu viel geliehenes Geld, das ihr nachjagt.
Meine eigenen Erfahrungen mit der Internetblase im Jahr 2000
Ich habe die letzte große Technologieblase aus nächster Nähe miterlebt. Anfang 2000 hielt ich eine Beteiligung an einem Internetunternehmen und fungierte als dessen Berater. Solche Unternehmen wurden anhand ihres Umsatzes bewertet, da es keine Gewinne gab, die man hätte bewerten können. Die Firmen blähten daher ihren Umsatz auf, indem sie untereinander verkauften, und dieser gegenseitige Umsatz wurde zu einem Spiel, das alle mitmachten. Ich versuchte, den Hauptinvestor davon zu überzeugen, einer vollständigen Bartransaktion zuzustimmen, scheiterte jedoch, was er bis heute bedauert. Eine Großbank bot daraufhin an, das fusionierte Unternehmen mit einer Bewertung von 450 Millionen Euro an die Börse zu bringen. Der Käufer hielt das für zu wenig und verlangte mehr, und da wir unsere verbleibenden Anteile verkauft hatten, hatten wir in dieser Angelegenheit kein Mitspracherecht mehr. Ein Jahr später waren aus den 450 Millionen Euro nichts mehr geworden. Gier trieb diese Entscheidung an, genauso wie Gier heute den Markt antreibt.
Diese Erfahrung lehrte mich, eine Blase zu erkennen, wenn ich eine sehe, und was ich heute sehe, ist dasselbe Spiel, das mit weitaus größeren Summen gespielt wird: Unternehmen, die untereinander verkaufen und ineinander investieren, finanziert durch Schulden in lächerlichem Ausmaß.
Die Internetblase von 2000–2002: Aktien, Telekommunikation und Lieferantenkredite
Die öffentliche Version meiner kleinen Geschichte ist wohlbekannt. Der Nasdaq erreichte im März 2000 seinen Höchststand und erreichte dieses Niveau fünfzehn Jahre lang nicht wieder. Bis Oktober 2002 hatte er etwa 78 % verloren, und damit waren rund 5 Billionen Dollar an Marktwert verflogen.
Hinter den Aktien verbarg sich eine zweite Blase, nämlich im Telekommunikationssektor, und diese bestand aus Glas und Schulden. Telekommunikationsunternehmen gaben innerhalb von fünf Jahren mehr als 500 Milliarden Dollar für Glasfaser und Netzwerke aus, und bis Ende 2002 wurden nicht mehr als 2 % der nordamerikanischen Fernverkehrskapazität genutzt. Was mich am meisten interessiert, ist die Frage, wie das alles finanziert wurde. Die Gerätehersteller liehen ihren Kunden das Geld, um die Geräte zu kaufen. Allein Lucent hatte solche Zusagen in Höhe von mehr als 8 Milliarden Dollar gemacht und später 3,5 Milliarden Dollar für notleidende Kundenkredite zurückgestellt.
Die Quittung dafür war eine achtmonatige Rezession in den USA. Cisco, das die Router für das Internet herstellte und das wertvollste Unternehmen im Index war, verlor etwa 90 % seines Wertes, und sein Aktienkurs brauchte mehr als 25 Jahre, um sich wieder zu erholen.
Der heutige KI-Boom: Was wird aufgebaut und wie wird es finanziert?
Die Gegenwart lässt sich anhand einer einzigen Woche im Oktober 2026 zusammenfassen. Am Dienstag hatte Nvidia einen Marktwert von fast 5,8 Billionen Dollar, und der S&P 500 stellte einen Rekord auf. Am Donnerstag teilte OpenAI seinen Investoren mit, dass sich der annualisierte Umsatz auf 50 Milliarden Dollar belaufe – und nicht auf die rund 70 Milliarden Dollar, von denen alle gesprochen hatten.
Das Ausmaß dessen, was gerade aufgebaut wird, ist kaum zu fassen. Der Columbia-Ökonom Stijn Van Nieuwerburgh hat nachgerechnet: Der Ausbau der KI wird zwischen 2025 und 2032 etwa 10 Billionen US-Dollar kosten. Das entspricht etwa 3,6 % des amerikanischen BIP – jedes Jahr, acht Jahre lang.
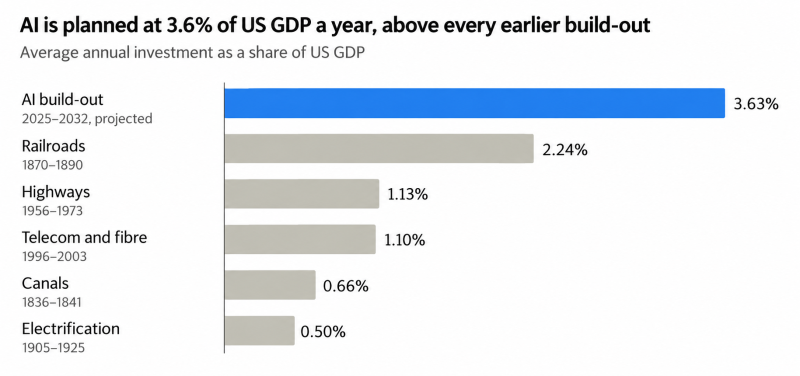
Die KI-Zahl ist eine Prognose für den Zeitraum 2025–2032.
Um die erwartete Rendite zu erzielen, müsste die KI-Branche seiner Einschätzung nach bis 2032 einen Jahresumsatz von etwa 3,7 Billionen US-Dollar erzielen. Die Unternehmen können den Ausbau nicht aus eigener Kraft finanzieren. Nach Schätzungen von JPMorgan werden der Cashflow und die Aktienemissionen der großen Cloud-Unternehmen nur etwa ein Viertel der bis 2030 geplanten KI-Investitionen decken. Der Rest muss fremdfinanziert werden, und die Kreditaufnahme hat bereits begonnen: Bis Anfang September hatte sich das Volumen der KI-bezogenen Anleiheemissionen in diesem Jahr bereits auf mehr als das Doppelte des Gesamtvolumens von 2025 belaufen.
Und das ist nur die sichtbare Verschuldung. Laut einer Nikkei-Studie haben die fünf großen Cloud-Unternehmen Verbindlichkeiten in Höhe von 1,65 Billionen Dollar, die in keiner Bilanz erscheinen – das ist mehr als die 1,35 Billionen Dollar an Schulden, die sie tatsächlich ausweisen. Wenn Schulden aus dem Blickfeld gehalten werden müssen, werde ich misstrauisch.
Was nun folgt, wird jedem bekannt vorkommen, der das Jahr 2000 miterlebt hat. Im August bürgte Nvidia für bis zu 105 Milliarden Dollar im Rahmen des zwanzigjährigen Mietvertrags von OpenAI für ein Rechenzentrum in Ohio. Der Betreiber dieses Rechenzentrums gehört zu SoftBank, und SoftBank hat Junk-Anleihen mit Renditen von fast 10 % verkauft, um seine Investition in OpenAI zu finanzieren. Mit anderen Worten: Der Chiphersteller bürgt für die Miete seines Kunden in einem Gebäude, das dem Aktionär dieses Kunden gehört, der sich zu Junk-Zinsen Geld geliehen hat, um die Aktien zu kaufen. Vor einer Generation nannten wir dieses Spiel „Cross-Turnover“. Die Bank of England bezeichnet es nun als „zirkuläre Vereinbarungen“ und warnt davor, dass sie „Verluste verstärken könnten, sollten die Erwartungen enttäuscht werden“.
Warnsignale von den Kreditmärkten im Jahr 2026
Gemessen an den Aktienkursen ist noch nichts geplatzt; der S&P 500 steht auf einem Rekordhoch. Aber ich achte mehr auf diejenigen, die das Geld verleihen, und die sind nervös. Ein KI-Cloud-Unternehmen wie CoreWeave zahlt mittlerweile mehr als 10 % für einen Kredit. OpenAI hat einen Börsengang in diesem Jahr ausgeschlossen. Apollos führender Private-Credit-Fonds hat die Auszahlungen bereits drei Quartale in Folge begrenzt, da weit mehr Anleger ihr Geld zurückhaben wollen, als der Fonds auszahlen möchte. Kreditgeber, die sich so verhalten, glauben nicht an die Geschichte, die der Aktienmarkt erzählt.
Der Iran-Krieg, Energiepreise und Zinssätze: Warum Geld immer teurer wird
Was diese fragile Struktur gefährlich macht, ist, dass gleichzeitig der Preis für Geld steigt – aus Gründen, die nichts mit Technologie zu tun haben. Am 28. Februar 2026 begannen die Vereinigten Staaten und Israel ihren Krieg gegen den Iran. Mehr als hundert amerikanische Experten für internationales Recht haben erklärt, dass die Angriffe „eindeutig gegen das in der Charta der Vereinten Nationen verankerte Verbot der Gewaltanwendung verstießen“, und ich teile ihre Ansicht, dass es sich um einen illegalen Krieg handelt. Die Internationale Energieagentur bezeichnete dies als „die größte Unterbrechung der Ölversorgung in der Geschichte des globalen Ölmarktes“, und sieben Monate später gibt es immer noch keine Einigung. Brent-Rohöl wird zu etwa 105 Dollar pro Barrel gehandelt, doch das ist der Preis eines Terminkontrakts, nicht der von Öl. Wer ein echtes Barrel benötigt, zahlt weitaus mehr; Ende September wurde die Differenz auf 26 Dollar beziffert.
Teure Energie schlägt sich direkt in den Preisen nieder. Die Inflation in den USA liegt bei 3,4 %, und die Energiekosten sind um 16 % höher als vor einem Jahr. Im September hob die Federal Reserve zum ersten Mal seit 2023 die Zinsen an, und die Rendite fünfjähriger US-Staatsanleihen hat zum ersten Mal seit 2007 die 5-Prozent-Marke überschritten.
Für den Ausbau der KI kommt dies zum ungünstigsten Zeitpunkt. Einer Schätzung zufolge sollen zwischen 2026 und 2030 etwa 4 Billionen Dollar an KI-Investitionen durch Schulden finanziert werden, und jeder dieser Dollar kostet nun mehr als noch zu Jahresbeginn. Der gleiche Druck macht sich auch bei den Kunden bemerkbar. Haushalte und Unternehmen, die mehr für Kraftstoff und mehr für Kredite zahlen, haben weniger Geld zur Verfügung, doch die Berechnungen hinter dem Ausbau erfordern, dass sie bis 2032 jährlich etwa 3,7 Billionen Dollar für KI ausgeben. Teurere Energie führt zu höherer Inflation, höhere Inflation zu höheren Zinsen und höhere Zinsen dazu, dass weniger Geld für alles andere übrig bleibt. Bislang hat mir noch niemand erklärt, warum Ausgaben für KI eine Ausnahme bilden sollten.
Ungebaute Rechenzentren, ungenutzte Chips und billigere chinesische KI
Das Geld wurde aufgenommen und die Chips bestellt, doch ein wachsender Anteil der Gebäude, für die sie bestimmt waren, existiert gar nicht. Von der für 2026 geplanten amerikanischen Rechenzentrumskapazität befand sich im Juni nur die Hälfte im Bau, und Projekte im Wert von mindestens 260 Milliarden Dollar wurden in diesem Jahr aufgrund lokaler Widerstände gestrichen. Microsoft-Chef Satya Nadella sah die Konsequenz bereits im vergangenen November kommen: Ohne Strom und fertige Gebäude „hat man möglicherweise tatsächlich einen Haufen Chips im Lager, die ich nicht anschließen kann“.
Da ihnen die besten Chips von Nvidia vorenthalten blieben, mussten die chinesischen Labore lernen, mit weniger mehr zu erreichen – und das haben sie auch getan. Ihre Modelle bewältigen mittlerweile die meisten alltäglichen technischen Aufgaben recht gut, und das zu etwa einem Fünftel der amerikanischen Kosten. Meiner Meinung nach ist dies die gefährlichste Tatsache in der ganzen Geschichte. Wenn dieselbe Arbeit mit einem Bruchteil der Rechenleistung erledigt werden kann, zielen die Billionen, die für amerikanische Rechenzentren aufgenommen werden, auf eine Nachfrage ab, die möglicherweise nie eintreten wird.
Vor diesem Hintergrund kündigten die führenden amerikanischen Forschungslabore im September an, dass das Tempo der Entwicklung verlangsamt werden müsse. Der Geschäftsführer von Anthropic, Dario Amodei, schrieb, dass „wir das Tempo verlangsamen müssen, mit dem wir die Fähigkeiten von KI-Modellen verbessern“, und Sam Altman von OpenAI stimmte dem zu. Als Grund wird die Sicherheit angeführt, und die Gefahr mag durchaus real sein. Doch der Leiter der Politikabteilung bei Anthropic forderte zudem ein nationales Gesetz, nach dem bahnbrechende Modelle getestet und blockiert werden müssen, sowie ein Verbot des Verkaufs fortschrittlicher Chips an China. Meine eigene Einschätzung ist einfach: Eine Branche, die ihre Investitionen zu chinesischen Preisen nicht wieder hereinholen kann, hat jedes Interesse an Regeln, die die Chinesen fernhalten.
Das Abschreibungsproblem: Chips, die in drei Jahren veraltet sind, aber über sechs Jahre abgeschrieben werden
In einem Punkt unterscheidet sich der KI-Boom grundlegend von der Internetblase, und ich halte dies für das gravierendste Problem von allen. Das Geld früherer Booms wurde für Dinge ausgegeben, die Bestand haben. Das Geld, das in die KI fließt, wird hauptsächlich für Chips ausgegeben: Etwa zwei Drittel der Kosten eines Rechenzentrums entfallen auf Rechenausrüstung. Diese Chips, so Van Nieuwerburgh, „könnten innerhalb von drei bis sechs Jahren wirtschaftlich veraltet sein“, und Nvidia bringt jedes Jahr eine neue Generation auf den Markt.
Werden diese Chips nach drei Jahren abgeschrieben? Nein, das werden sie nicht. Die großen Cloud-Unternehmen verteilen die Kosten auf fünf bis sechs Jahre, und je länger der Zeitraum, desto besser sehen die Gewinne aus: Als Meta diesen Zeitraum im Jahr 2025 ausdehnte, stieg sein Nettogewinn allein in diesem Jahr um 2,59 Milliarden Dollar. Der Investor Michael Burry schätzt, dass die großen Cloud-Unternehmen ihre Abschreibungen zwischen 2026 und 2028 um etwa 176 Milliarden Dollar zu niedrig ansetzen werden. Das habe ich schon einmal gesehen. Im Jahr 2000 lag die Fiktion im Umsatz. Heute liegt sie in der angenommenen Lebensdauer eines Chips.
Der Markt ist weniger geduldig als die Buchhalter. Ende letzten Jahres wurde ein Nvidia-System im dritten Nutzungsjahr für weniger als die Hälfte des Neupreises weiterverkauft – das liegt unter dem Wert, den ein Sechsjahresplan in den Büchern ausweisen würde. Ein Chip, der ein Jahr lang in einem Lager auf den Einbau in ein Gebäude wartet, verliert ein Jahr seiner kurzen Lebensdauer, ohne etwas einzubringen. Und die Chinesen verkürzen diese Lebensdauer vom anderen Ende her: Das neueste Modell von DeepSeek benötigt etwa ein Viertel der Rechenleistung, die sein Vorgänger für dieselbe langwierige Aufgabe benötigte, und es wird erwartet, dass chinesische Anbieter in diesem Jahr fast vier Fünftel des chinesischen Marktes für KI-Chips abdecken werden.
Mir ist kein großes Unternehmen bekannt, das seine KI-Chips bisher abgeschrieben hat, und genau das macht mir Sorgen. Die Verbindlichkeiten laufen weit länger, als die Chips halten werden: Der Mietvertrag, den Nvidia in Ohio garantiert, hat eine Laufzeit von zwanzig Jahren – das entspricht mehreren Lebensdauern der Geräte im Gebäude. Mir ist kein früherer Investitionsboom bekannt, bei dem das Hauptvermögen so schnell an Wert verloren hat.
Die Internetblase und der KI-Boom im Vergleich
Massnahme | Internet Blase | AI Boom |
Shiller P/E des S&P 500 | 44.2 Ende 1999, der Rekord | 40.68 in September 2026, Zweithöchster |
Anteil der zehn größten Unternehmen am S&P 500 | etwa 27 % auf dem Höchststand im Jahr 2000 | 40.7% Ende 2025, ein Rekord |
Das Flaggschiff | Cisco: fast 560 Milliarden Dollar, mehr als das 150-Fache des erwarteten Gewinns | Nvidia: knapp 5,8 Billionen US-Dollar am 6. Oktober 2026, weniger als das 18-Fache des erwarteten Gewinns |
Jährliche Investitionen, Anteil am US-BIP | telecom und fiber 1996–2003: 1.10% | Ausbau der KI 2025–2032: 3,63 %, Prognose |
Lieferanten, die ihre Kunden finanzieren | Lucent: Zusagen in Höhe von 8,1 Milliarden Dollar | Nvidia: Bis zu 105 Milliarden US-Dollar stehen hinter einem OpenAI-Mietvertrag sicher |
Nachfrage nach dem, was gebaut wurde | nicht mehr als 2 % der genutzten Fernverkehrs-kapazität (2002) | etwa 60 Milliarden US-Dollar Umsatz im Bereich KI gegenüber etwa 400 Milliarden US-Dollar Investitions-ausgaben im Jahr 2025 |
Was man für das Geld bekommt | Glasfaser, Switches und drahtlose Netzwerke | hauptsächlich Chips, die über fünf bis sechs Jahre abgeschrieben werden und möglicherweise schon nach drei Jahren veraltet sind |
Nur die dritte Zeile spricht für die heutige Situation: Die Nvidia-Aktien sind im Verhältnis zu ihren Gewinnen weitaus günstiger als es die von Cisco damals waren. Alle anderen Zeilen sind schlechter als im Jahr 2000. Der Markt ist stärker konzentriert, der Ausbau ist im Verhältnis zur Wirtschaft mehr als dreimal so groß wie während des Telekommunikationsbooms geplant, und die Herstellerfinanzierung ist mit einer zusätzlichen Ziffer zurückgekehrt. Die letzte Zeile ist am wichtigsten. Ein Glasfaserkabel hält Jahrzehnte, und die überschüssigen Glasfasern der 1990er Jahre wurden noch lange nach der Insolvenz der verlegenden Unternehmen genutzt. Ein Chip kann schon nach drei Jahren veraltet sein. Der Telekommunikationsboom hinterließ einen Vermögenswert, der auf die Nachfrage warten konnte, während dieser Boom einen hinterlässt, der bereits an Wert verliert und spätestens in sechs Jahren veraltet sein wird.
Warum dies zur schlimmsten Blase der Geschichte werden könnte
Wenn ich dies als die schlimmste Blase bezeichne, spreche ich nicht von Aktienkursen; diese waren 1999 höher. Ich spreche von vier Faktoren, die zusammenkommen: dem Umfang der Wette, der kurzen Lebensdauer dessen, was mit dem Geld gekauft wird, der dahinter stehenden Verschuldung und den Bedingungen, unter denen diese Schulden nun aufgenommen werden müssen.
Das Ausmaß ist beispiellos. Gita Gopinath, die ehemalige Chefökonomin des IWF, schätzte Ende 2025, dass ein Einbruch in der Größenordnung des Dotcom-Crashs heute etwa 35 Billionen Dollar an Vermögen vernichten würde, davon 20 Billionen Dollar in amerikanischen Haushalten. Und wenn die Chips drei statt sechs Jahre halten, steigen die Einnahmen, die zur Rechtfertigung des Ausbaus benötigt werden, von 3,7 Billionen Dollar pro Jahr auf etwa 6 Billionen Dollar.
Zudem ist die Verschuldung weitgehend verborgen. Ein Großteil davon befindet sich in Zweckgesellschaften, und Van Nieuwerburgh erklärte gegenüber Reportern, deren Undurchsichtigkeit erinnere „ein wenig an das, was während der Subprime-Hypothekenkrise geschah“. Die Zentralbank kann nicht wie damals helfen. In den Jahren 2007 und 2008 senkte die Federal Reserve ihren Leitzins von 5,25 % auf fast null. Diesmal erhöht sie die Zinsen. Der geschäftsführende Direktor des IWF warnte diese Woche, dass enttäuschende KI-Ergebnisse einen umfassenderen Finanzschock auslösen könnten.
Wie viel schlimmer könnte es noch werden als bei der Internetblase? Ein Analystenhaus, MacroStrategy Partnership, schätzt das Ausmaß der Blase auf das 17-Fache des Dotcom-Booms und das Vierfache der Immobilienblase von 2008. Ihr Maßstab ist weit gefasst: Er berücksichtigt das gesamte Kapital, das unter jahrelang künstlich niedrigen Zinsen fehlallokiert wurde, nicht nur die KI. Nachdem ich miterlebt habe, wie 450 Millionen Euro innerhalb eines Jahres auf null geschrumpft sind, halte ich diese Zahl nicht für absurd.
Was die Optimisten sagen und warum es immer noch eine Blase ist
Es gibt berechtigte Einwände, und ich möchte diese nicht einfach vom Tisch wischen. Die Gewinne sind real: Nvidias Nettogewinn dürfte sich in diesem Geschäftsjahr verdoppeln, und die Aktien des Unternehmens sind im Verhältnis zu ihren Gewinnen günstiger als der Markt insgesamt. Auch die Aufsichtsbehörden sprechen noch nicht von einer Krise; selbst Van Nieuwerburgh hält es für verfrüht, zu folgern, dass KI bereits ein systemisches Risiko darstellt, das mit früheren Kreditbooms vergleichbar ist.
Nichts davon widerlegt mein Argument. Eine Technologie kann funktionieren, und ihre Investoren können trotzdem ihr Geld verlieren. Das Internet funktionierte, und dennoch brach der Nasdaq um 78 % ein. Nvidias Gewinne sind real, aber sie setzen sich aus den Ausgaben seiner Kunden für Chips zusammen, und diese Kunden bezahlen zunehmend mit geliehenem Geld. Sie nehmen Kredite auf der Grundlage von Einnahmen auf, die noch gar nicht existieren. Wenn diese Einnahmen ausbleiben, werden die Bestellungen versiegen, und mit ihnen werden auch Nvidias Gewinne versiegen.
Fazit: Echte Technologie, falsch allokiertes Kapital
Die Blase ist noch nicht geplatzt, aber sie ist undicht, und zwar auf dem Kreditmarkt – genau dort, wo Blasen gefährlich werden. Es bleibt abzuwarten, ob OpenAI die angestrebten 30 Milliarden Dollar bei einer Bewertung von 1,4 Billionen Dollar aufbringen kann – das entspricht etwa dem 28-Fachen seines bereinigten Umsatzes.
Tulpen hatten den Preis und sonst nichts. Die Eisenbahn hatte die Größe und kam von den Schienen ab. Das Internet hatte die Bewertung und die Lieferantenkredite und kostete eine achtmonatige Rezession. Der Immobilienmarkt hatte die versteckte Verschuldung und führte zur tiefsten amerikanischen Rezession seit dem Zweiten Weltkrieg. Der KI-Boom vereint all das auf einmal. Seine Bewertungen sind die zweithöchsten, die je gemessen wurden. Seine Investitionspläne sind im Verhältnis zur amerikanischen Wirtschaft größer als die Booms bei Kanälen, Eisenbahnen, Autobahnen oder Telekommunikation. Seine Schulden wachsen mehr als doppelt so schnell wie im letzten Jahr, und bei den fünf großen Cloud-Unternehmen sind die meisten davon nicht in der Bilanz ausgewiesen. Seine Vermögenswerte könnten innerhalb von drei Jahren veraltet sein, werden aber über fünf oder sechs Jahre abgeschrieben. Und all das muss zu den höchsten langfristigen Zinssätzen seit fast zwei Jahrzehnten finanziert werden – mitten in der größten Ölversorgungsunterbrechung seit Beginn der Aufzeichnungen.
KI ist real, genauso wie das Internet real war; das stand nie in Frage. Die Frage ist das Kapital, das in einem Ausmaß fehlallokiert ist, wie ich es noch nie zuvor gesehen habe. Wenn es so endet wie seine Vorgänger, wird dies die schlimmste Blase der Geschichte sein. Die Tulpen haben, soweit die Archive zeigen, niemanden in den Bankrott getrieben.
Aber nur wenige Menschen besaßen jemals Tulpen, und niemand hatte Billionen gegen sie verliehen. Heute machen allein die zehn größten Unternehmen zwei Fünftel des Index aus, in dem amerikanische Haushalte und viele andere weltweit ihre Ersparnisse anlegen. Die Schulden hinter dem Boom sind über die Anleihemärkte und die privaten Kreditfonds verteilt. Eines Tages wird ein anderer Historiker in die Archive unserer eigenen Zeit eintauchen, so wie Anne Goldgar in jene des Tulpenhandels eingetaucht ist, um nach den Ruinierten zu suchen. Ich vermute, die Suche wird nicht lange dauern.
«Die KI-Blase: Die schlimmste Blase aller Zeiten?»