

Золото на фоне медленного упадка

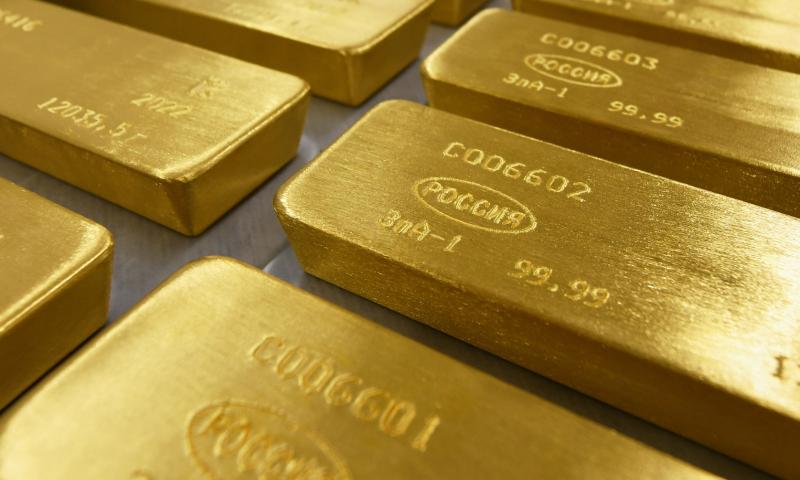
Недавняя реакция рынка золота на сентябрьские данные по инфляции в США — наглядный пример того, как краткосрочные спекулятивные колебания могут скрывать и искажать долгосрочные тенденции. После публикации индекса потребительских цен (CPI), показавшего рост на 0,6% по сравнению с предыдущим месяцем и на 3,7% в годовом выражении, а также индекса цен производителей (PPI), продемонстрировавшего ещё более значительный рост — на 1,3% за месяц и на 6,3% за год, — на спотовом рынке золота начались активные распродажи. Котировки ненадолго опустились до отметок 4070–4100 долларов за унцию, после чего отыграли большую часть потерь. К середине недели драгоценный металл вновь торговался в районе 4150–4160 долларов. Таким образом, несмотря на сохранявшуюся тенденцию к небольшому недельному снижению, речь шла вовсе не о структурном обвале рынка.
На первый взгляд такая динамика кажется парадоксальной. Более высокая инфляция должна способствовать росту цен на золото как средство сохранения капитала и защиты от обесценивания денег. Когда покупательная способность валюты снижается, это должно повышать привлекательность единственной формы денег, не подверженной инфляционному обесцениванию. Однако вместо этого трейдеры быстро повысили свои оценки вероятности дальнейшего повышения процентных ставок Федеральной резервной системой США (ФРС) и соответствующим образом скорректировали свои позиции. Это классический механизм краткосрочной рыночной динамики: рынок реагирует не столько на саму инфляцию, сколько на ожидаемые меры денежно-кредитной политики по борьбе с ней.
Однако именно такой реакции и следует ожидать от системы, которая стала чрезвычайно чувствительной к любым экономическим данным и малейшим изменениям в ожидаемом курсе центрального банка. Рынок настолько попал в зависимость от государства и руководителей центральных банков, что любая информация теперь оценивается исключительно через эту призму. Точно так же рынок реагирует и на плохие данные о занятости. Вместо того чтобы задуматься о том, что происходит в экономике и почему люди теряют работу, участники рынка приветствуют сокращение занятости, поскольку оно означает скорое смягчение денежно-кредитной политики. При этом само собой разумеется, что такая поддержка непременно и своевременно последует, чтобы поддержать цены на активы и защитить интересы тех, кто наиболее тесно связан с государством, его институтами и приближёнными к власти кругами. В результате любые тревожные сигналы из реального сектора экономики воспринимаются как признаки предстоящего роста рынка. Для тех, кто не способен заглянуть дальше ближайшей перспективы, плохие новости становятся хорошими.
Однако недальновидность и наивная вера в то, что так может продолжаться бесконечно, никак не меняют фундаментальных экономических реалий. Официальные показатели по-прежнему недооценивают реальное снижение покупательной способности, с которым обычные домохозяйства сталкиваются при покупке продуктов питания, оплате энергии, жилья и услуг. В частности, стоимость энергоносителей остаётся высокой, что отражается на общем уровне цен. Центральные банки вновь оказались в ловушке: они не могут смягчить денежно-кредитную политику, не рискуя спровоцировать новый виток инфляции, но и не могут резко ужесточить её, не обнажив уязвимость балансов, обременённых значительными долгами, и государств с высоким уровнем задолженности. В результате мы оказались в ситуации, которую наблюдаем сегодня: паралич денежно-кредитной политики, маскирующийся под зависимость принимаемых решений от экономических данных.
Если отвлечься от недельных графиков — а именно это и следует сделать каждому, — становится очевидно, что фундаментальные факторы, говорящие в пользу золота, остаются неизменными. Более того, за последние месяцы они, пожалуй, даже значительно усилились. Глобальная задолженность продолжает расти, достигая уровней, которые с математической точки зрения невозможно поддерживать без постоянного финансового подавления или прямой монетизации долга. Доверие к фиатным валютам и институтам, управляющим ими, продолжает снижаться, поскольку официальная статистика всё больше расходится с реальным жизненным опытом людей. При этом сами центральные банки уже много лет последовательно наращивают закупки физического золота, тем самым незаметно диверсифицируя свои резервы и снижая зависимость от той самой системы, которой они управляют, и от тех самых валют, которые они эмитируют.
Геополитическая и внутриполитическая обстановка лишь усиливает эту тенденцию. По всей Европе государственные финансы испытывают серьёзное давление. Франция служит наглядным примером того, что происходит, когда деньги заканчиваются настолько, что население начинает ощущать это на себе. Страна сталкивается с ростом расходов на обслуживание государственного долга, протестами студентов и работников государственного сектора, а также усиливающимся скептицизмом финансовых рынков в отношении её бюджетной политики. Правительство не может просто «откупиться» от протестующих, чтобы положить конец беспорядкам, поскольку у него нет средств на решение проблем, вызывающих недовольство населения: ветшающих школьных зданий, переполненных классов и нехватки учителей. В Бельгии также проходят массовые демонстрации против политики жёсткой экономии, сопровождающиеся столкновениями с полицией. А премьер-министр Испании лишь на прошлой неделе был вынужден объявить досрочные парламентские выборы на фоне массовых протестов, вызванных жилищным кризисом в стране.
Аналогичное недовольство ростом стоимости жизни, состоянием системы образования, жилищными условиями и сокращением бюджетных расходов наблюдается и во многих других странах. Всё это лишь симптомы общего истощения политико-экономической модели, сложившейся после кризиса и сочетавшей высокие государственные расходы, демографическое давление, энергетическую зависимость и замедление роста производительности труда. Внутриполитическая раздробленность и сохраняющаяся угроза более масштабного вооружённого конфликта ещё сильнее подрывают доверие к ничем не обеспеченным обещаниям и политическим обязательствам.
И это не говоря уже о двух войнах, которые не только продолжаются, но и становятся всё более ожесточёнными. Если взглянуть на общую картину и осознать, насколько шатким в действительности является наше положение, то зацикленность на повышении или снижении процентной ставки на четверть процентного пункта вдруг предстаёт ярким примером того, как за деревьями можно не увидеть леса.
В таких условиях временные коррекции цен, вызванные ожиданиями изменения процентных ставок или техническими факторами, связанными с позициями участников рынка, следует рассматривать скорее как благоприятные возможности, нежели как сигналы к пересмотру фундаментальных оценок. Чтобы выполнять свою роль, золоту вовсе не обязательно постоянно демонстрировать стремительный, практически экспоненциальный рост котировок. Долгосрочная ценность золота обусловлена его статусом единственной формы денег, которую политические власти не могут создавать по своему усмотрению, которая не зависит от обязательств какой-либо третьей стороны и которая пережила все известные до сих пор периоды чрезмерной денежной эмиссии и упадка государственных институтов.
«Золото на фоне медленного упадка»