

Das Gold inmitten des langsamen Zerfalls

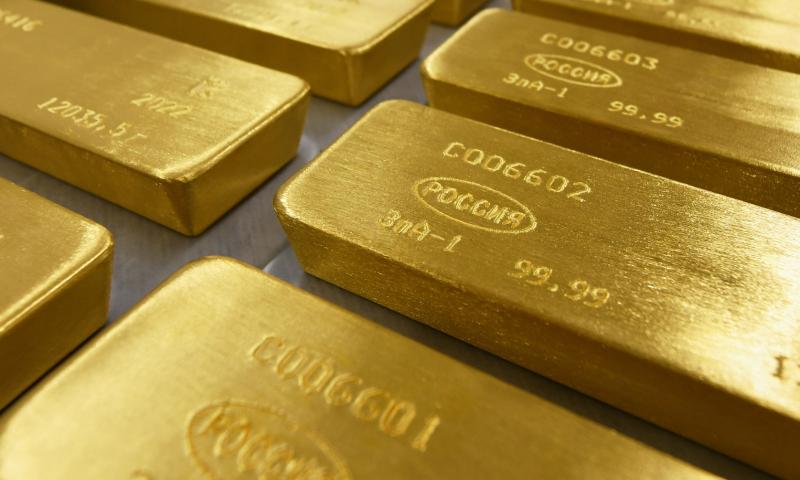
Die jüngste Reaktion des Goldmarktes auf die US-Inflationsdaten vom September ist ein Musterbeispiel dafür, wie kurzfristige spekulative Schwankungen längerfristige Realitäten verschleiern und verzerren können. Nachdem der Verbraucherpreisindex (CPI) einen Anstieg von 0,6 % gegenüber dem Vormonat und 3,7 % gegenüber dem Vorjahr verzeichnete, gefolgt von einem noch stärker steigenden Erzeugerpreisindex (PPI) von 1,3 % im Monatsvergleich und 6,3 % im Jahresvergleich, kam es zu einem starken Ausverkauf von Spotgold. Die Preise testeten kurzzeitig Niveaus nahe 4.070–4.100 US-Dollar, bevor sie den größten Teil ihrer Verluste wieder wettmachten. Zur Wochenmitte notierte das Edelmetall wieder im mittleren 4.150er-Bereich und steuerte damit zwar weiterhin auf einen leichten Wochenrückgang zu, war jedoch weit von einem strukturellen Einbruch entfernt.
Oberflächlich betrachtet erscheint diese Entwicklung paradox. Eine höhere Inflation sollte Gold als Wertanlage und Inflationsabsicherung stützen. Wenn die Kaufkraft der Währung schrumpft, sollte dies der einzigen Geldform, die nicht inflationär ist, Auftrieb geben. Stattdessen schätzten Händler die Wahrscheinlichkeit weiterer Zinserhöhungen durch die Federal Reserve rasch höher ein und passten ihre Positionen entsprechend an. Dies ist die klassische kurzfristige Dynamik: Der Markt preist eher die geldpolitische Reaktion ein als die Inflation selbst.
Doch genau diese Reaktion ist in einem System zu erwarten, das gegenüber jedem Datenpunkt und jeder Verschiebung des erwarteten Kurses der Zentralbank äußerst empfindlich geworden ist. Der Markt ist so abhängig vom Staat und seinen Zentralbankern geworden, dass jede Information an diesem Maßstab gemessen wird. Ein schlechter Arbeitsmarktbericht hat denselben Effekt. Anstatt sich zu fragen, was falsch läuft und warum Menschen ihre Arbeitsplätze verlieren, wird der Beschäftigungsrückgang gefeiert, weil er bedeutet, dass geldpolitische Unterstützung auf dem Weg ist. Es wird als selbstverständlich angesehen, dass diese Unterstützung stets und verlässlich eintreffen wird, um die Vermögenspreise zu stützen und die Interessen derjenigen zu schützen, die dem Staat, seinen Institutionen und seinen Vertrauten am nächsten stehen. Vor diesem Hintergrund werden alle Warnsignale aus der Realwirtschaft als bullische Vorzeichen gedeutet: Für Kurzsichtige sind schlechte Nachrichten gute Nachrichten.
Dennoch ändert die Kurzsichtigkeit und Naivität, zu glauben, dass dies ewig so weitergehen kann, nichts an den zugrunde liegenden Fundamentaldaten. Offizielle Messgrößen unterschätzen weiterhin den tatsächlichen Kaufkraftverlust, den normale Haushalte bei Lebensmitteln, Energie, Wohnen und Dienstleistungen erleben. Insbesondere die Energiekosten bleiben auf hohem Niveau und schlagen sich in den allgemeinen Preisen nieder. Die Zentralbanken befinden sich erneut in einer Zwickmühle: Sie können die Geldpolitik nicht lockern, ohne einen erneuten Inflationsschub zu riskieren, und sie können auch keine aggressive Straffung vornehmen, ohne die Anfälligkeit hoch verschuldeter Bilanzen und stark verschuldeter Staaten offenzulegen. Das Ergebnis ist die Situation, in der wir uns heute befinden: politische Lähmung, getarnt als Datenabhängigkeit.
Blickt man über die Wochencharts hinaus – was jeder tun sollte –, bleiben die strukturellen Argumente für Gold intakt und haben sich in den letzten Monaten, wenn überhaupt, sogar erheblich verstärkt. Die weltweite Verschuldung steigt weiter auf ein Niveau an, das mathematisch gesehen ohne eine anhaltende finanzielle Repression oder eine regelrechte Monetarisierung untragbar ist. Das Vertrauen in Fiat-Währungen und in die Institutionen, die diese verwalten, schwindet weiter, da offizielle Statistiken zunehmend von den tatsächlichen Lebenserfahrungen abweichen. Die Zentralbanken selbst sind seit Jahren beständige Käufer von physischem Gold und diversifizieren damit still und leise weg von genau dem System, das sie verwalten, und von genau den Währungen, die sie drucken.
Der geopolitische und politische Hintergrund verstärkt dieses Bild nur noch. In ganz Europa stehen die öffentlichen Finanzen unter starkem Druck. Frankreich ist ein gutes Beispiel dafür, was passiert, wenn das Geld so weit ausgeht, dass die Menschen es tatsächlich bemerken. Das Land sieht sich mit steigenden Schuldendienstkosten, Protesten von Studenten und im öffentlichen Dienst sowie wachsender Skepsis der Märkte hinsichtlich seines finanzpolitischen Kurses konfrontiert. Die Regierung kann die Demonstranten nicht „abkaufen“, um das Chaos zu beenden, da sie es sich nicht leisten kann, auf ihre Beschwerden über baufällige Schulgebäude, überfüllte Klassenzimmer und Lehrermangel einzugehen. Auch in Belgien kommt es zu großen Demonstrationen gegen die Sparpolitik und zu Zusammenstößen mit der Polizei. Der spanische Ministerpräsident musste erst letzte Woche wegen massiver Proteste gegen die Immobilienkrise des Landes vorgezogene Neuwahlen ausrufen.
Ähnliche Unzufriedenheit über Lebenshaltungskosten, Bildung, Wohnsituation und Haushaltskürzungen ist in zahlreichen anderen Ländern zu beobachten. Dies sind lediglich Symptome einer allgemeinen Erschöpfung des politischen Modells der Nachkrisenzeit, das hohe öffentliche Ausgaben, demografischen Druck, Energieabhängigkeit und sinkendes Produktivitätswachstum miteinander verband. Die innenpolitische Zersplitterung und das anhaltende Risiko eines größeren Konflikts untergraben das Vertrauen in papierene Versprechen und politische Zusagen zusätzlich.
Ganz zu schweigen von den beiden Kriegen, die nicht nur andauern, sondern sich sogar verschärfen. Wenn man dieses große Gesamtbild betrachtet und erkennt, wie prekär unsere Lage tatsächlich ist, erscheint die Fixierung auf eine Zinssenkung oder -erhöhung um einen Viertelpunkt plötzlich wie ein eklatantes Beispiel dafür, dass man vor lauter Bäumen den Wald nicht mehr sieht.
In einem solchen Umfeld sollten vorübergehende Korrekturen, die durch Zinserwartungen oder technische Positionierungen getrieben werden, eher als Chancen denn als Signale für eine geänderte These betrachtet werden. Gold braucht keine kontinuierlichen parabolischen Kursanstiege, um seine Rolle zu erfüllen. Der langfristige Wert des Metalls leitet sich aus seinem Status als einzige Geldform ab, die nicht nach Belieben von politischen Instanzen geschaffen werden kann, die keine Gegenpartei erfordert und die jede bisherige Episode monetärer Exzesse und institutionellen Verfalls überstanden hat.
«Das Gold inmitten des langsamen Zerfalls»