


А что, если настоящее поле битвы Ирана — рынок гособлигаций США?


Процентные ставки растут как в Соединенных Штатах, так и в Европе и Японии. Эта тенденция оказывает давление на государственные финансы «коллективного Запада». После более чем 40 лет массового накопления долга правительства этих стран вынуждены направлять все большую долю своих расходов на обслуживание долга по мере роста доходности облигаций. С 2024 года Вашингтон тратит на выплату процентов больше, чем на оборону.
Самая важная ставка в мире
Доходность 10-летних казначейских облигаций США считается одним из важнейших процентных ориентиров мировой финансовой системы. В середине сентября она преодолела знаковую отметку в 5%, достигнув самого высокого уровня с 2007 года. Этот показатель влияет как на стоимость ипотечных кредитов для населения, так и на стоимость заимствований для компаний. Кроме того, он оказывает воздействие на стоимость всех классов активов: недвижимости, акций, облигаций, валют и т. д.
Если говорить метафорой Уоррена Баффета, стоимость денег влияет на оценку активов так же, как сила тяжести на яблоко. Когда процентные ставки близки к нулю, стоимость активов может взлетать практически до бесконечности. Но когда ставки растут, они начинают действовать на различные классы активов подобно мощной силе притяжения.
Слишком много долгов, недостаточно покупателей
Доходность облигаций движется в направлении, противоположном их цене. Когда продавцов становится больше, чем покупателей, цена облигаций падает, а их доходность растёт. Именно это мы сейчас и наблюдаем на крупнейшем в мире рынке облигаций.
Со стороны предложения ситуация складывается следующим образом: правительство США, продолжая наращивать бюджетный дефицит, выпускает всё больше государственных облигаций для финансирования своих расходов. К этому добавляется конкуренция со стороны крупнейших технологических компаний (гиперскейлеров), которые привлекают колоссальные средства для инвестиций в искусственный интеллект. Со стороны спроса многие страны, в том числе Китай и Япония, стремятся сократить свою зависимость от американского государственного долга.
Однако фундаментальной причиной этого роста является инфляция.
Войны, нарушения цепочек поставок, реиндустриализация, милитаризация и энергетический кризис — всё указывает на то, что рост цен приобрёл устойчивый характер. Между тем инфляция — злейший враг кредиторов. Она подрывает их покупательную способность, поскольку купонные выплаты и основная сумма долга выплачиваются в обесценивающихся долларах. Когда держатели облигаций начинают сомневаться в способности правительства обуздать инфляцию, они массово распродают свои ценные бумаги. На Уолл-стрит таких продавцов называют «облигационными мстителями» (bond vigilantes) — своего рода блюстителями дисциплины на рынке облигаций. Эта динамика не осталась незамеченной иранским руководством.
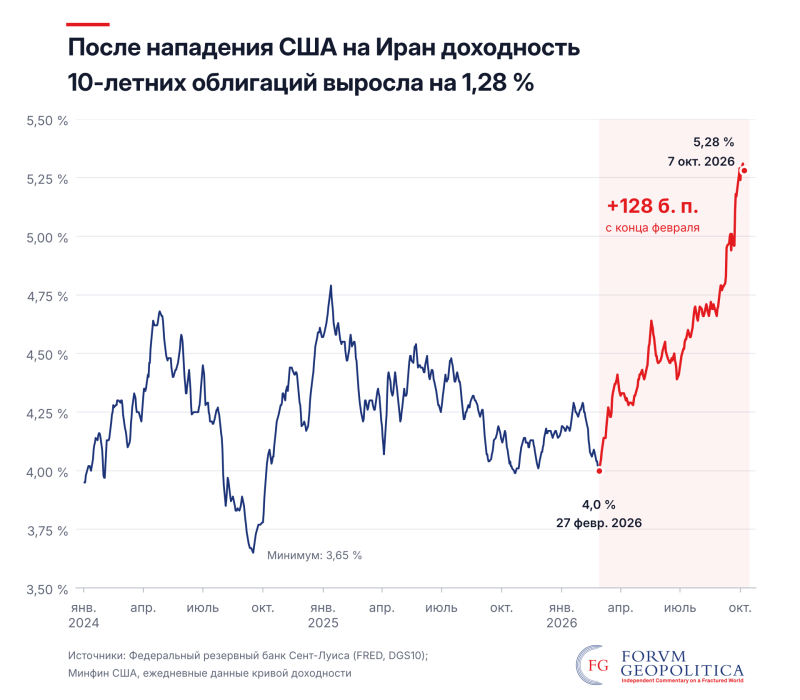
С момента начала израильско-американской атаки на Иран 28 февраля доходность 10-летних казначейских облигаций США выросла с 4% до 5,28%.
Парадокс заключается в том, что Иран не владеет казначейскими облигациями США и, следовательно, не может их продавать. Однако, нарушая судоходство в Ормузском проливе, через который проходит около 20% мировых поставок нефти и сжиженного природного газа, Тегеран провоцирует рост цен на энергоносители, подстёгивает инфляцию и тем самым способствует повышению доходности американских государственных облигаций.
Блокада также негативно сказывается на спросе на американские государственные облигации. Исторически страны Персидского залива реинвестировали доходы от продажи нефти в финансовую систему США, прежде всего в американские государственные долговые обязательства. Теперь, не имея возможности экспортировать нефть в прежних объёмах, они получают меньше долларовой выручки и даже вынуждены распродавать часть своих резервов.
Таким образом, Иран подрывает финансовую систему США сразу с двух сторон: разгоняя инфляцию за счёт контроля над частью мировых поставок нефти и одновременно сокращая число потенциальных покупателей американских казначейских облигаций.
Правило Тейлора по-тегерански
В середине сентября Федеральная резервная система США (ФРС) повысила ключевую процентную ставку на 0,25 процентного пункта для борьбы с инфляцией — впервые с 2023 года. В тот же день председатель парламента Ирана Мохаммад Багер Галибаф опубликовал загадочное сообщение в социальной сети X.

Но почему бывший бригадный генерал Корпуса стражей исламской революции, ветеран ирано-иракской войны, вдруг заговорил о правиле Тейлора?
В 1993 году американский экономист Джон Тейлор разработал теорию, объясняющую, как центральный банк должен устанавливать ключевую процентную ставку в зависимости от темпов экономического роста и уровня инфляции. Проще говоря, когда инфляция превышает целевой показатель или экономика растёт слишком быстро, центральный банк должен повышать процентные ставки, чтобы удорожить кредиты и сдержать спрос. И наоборот, для стимулирования спроса он должен снижать ставки.
Галибаф с иронией позволяет себе «дополнить уравнение», добавив в него две новые переменные: SOH — Ормузский пролив (Strait of Hormuz) и BEM — Баб-эль-Мандебский пролив (Bab el-Mandeb), расположенный у входа в Красное море и находящийся в зоне досягаемости вооружений хуситов — союзников Тегерана.
Если перекрытие этих двух проливов способствует росту инфляции в США, то, согласно правилу Тейлора, ФРС должна повышать процентные ставки. Таким образом, решающий фактор, определяющий денежно-кредитную политику США, находится уже не в Вашингтоне, а в контроле над двумя морскими путями, которые Иран и его союзники-хуситы способны перекрыть. Тем самым Галибаф обращает внимание на то, что центральный банк может влиять на спрос, но не способен контролировать предложение.
Затем он развивает свою мысль: «Посмотрим, сможет ли повышение ставки открыть Ормузский пролив или добыть хотя бы один баррель нефти». «Нельзя разблокировать узкий морской проход повышением ставки на 25 базисных пунктов», — продолжает он, добавляя, что премия за риск (дополнительная доходность, которую инвесторы требуют в качестве компенсации за возможные перебои с поставками) — это «премия за риск, связанный с Ормузским проливом, и устанавливаем её мы».
Ловушка для ФРС
Постоянно допуская дефицит бюджета, Соединённые Штаты накопили рекордный государственный долг в размере 40 триллионов долларов. Федеральная резервная система, одной из главных задач которой является обеспечение ценовой стабильности, оказывается во всё более затруднительном положении.
Столкнувшись с ростом инфляции, отчасти вызванным войной на Ближнем Востоке, ФРС, как ожидается, будет вынуждена повышать процентные ставки. Если инфляция сохранится и ФРС продолжит придерживаться этого курса, долговая нагрузка ещё больше возрастёт, что в конечном итоге приведёт к резкому падению стоимости всех классов активов. Чтобы избежать обвала рынков, у ФРС не останется иного выбора, кроме как снизить ставки и влить в финансовую систему огромные объёмы ликвидности для спасения рынков — ценой ослабления собственной валюты. В любом случае расплачиваться за это придётся Вашингтону.
Провоцируя шок предложения на энергетическом рынке, Тегеран подстёгивает инфляцию и наносит удар по самой основе американского могущества — гегемонии доллара. Разве не Ленину приписывают слова о том, что лучший способ разрушить капиталистическую систему — обесценить её валюту?
«А что, если настоящее поле битвы Ирана — рынок гособлигаций США?»