


Et si l'Iran menait sa guerre sur le marché obligataire américain ?


Les taux d'intérêt montent aux États-Unis comme en Europe ou au Japon. Cette dynamique met sous tension les finances publiques de « l’Occident collectif ». Après plus de 40 ans d'endettement massif, ces États doivent consacrer une part toujours plus grande de leurs dépenses au service de la dette, à mesure que les rendements obligataires grimpent. Depuis 2024, Washington dépense davantage pour payer les intérêts de sa dette que pour sa défense.
Le prix le plus important du monde
Le rendement des bons du Trésor américain à 10 ans est considéré comme l’un des taux les plus importants du système financier mondial. Il a passé la barre fatidique des 5% à la mi-septembre, soit son point le plus haut depuis 2007. Ce taux influence le coût des crédits immobiliers des ménages comme celui des emprunts des entreprises. Il pèse également sur la valeur de toutes les classes d’actifs : immobilier, actions, obligations, devises, etc.
Pour reprendre la métaphore de Warren Buffett, le coût de l’argent est aux valorisations ce que la gravité est à la pomme. Lorsque les taux d'intérêt sont proches de zéro, les valorisations peuvent s’envoler presque à l’infini. Mais lorsqu’ils remontent, ils exercent une énorme force gravitationnelle sur les différentes classes d’actifs.
Trop de dette, pas assez d’acheteurs
Le rendement d'une obligation évolue en sens inverse de son prix. Quand les vendeurs l'emportent sur les acheteurs, son prix baisse et son rendement monte. C’est ce que l’on constate actuellement sur le plus grand marché obligataire du monde.
Du côté de l'offre, l'État américain, en creusant continuellement son déficit budgétaire, émet toujours plus de titres pour se financer. À cela s'ajoute la concurrence des hyperscalers, qui lèvent des sommes colossales pour investir dans l'IA. Du côté de la demande, nombre d'États comme la Chine ou le Japon cherchent à réduire leur exposition à la dette américaine.
Mais la cause structurelle de cette hausse est l'inflation.
Guerres, chaînes d'approvisionnement perturbées, réindustrialisation, militarisation, crise énergétique : tout semble indiquer que la hausse des prix est là pour durer. Or l'inflation est le pire ennemi du créancier. Elle ronge son pouvoir d'achat, puisque coupons et principal lui sont versés en dollars dépréciés. Lorsque les détenteurs d’obligations doutent de la capacité d'un État à maîtriser l'inflation, ils se mettent à les vendre en masse. Wall Street surnomme ces vendeurs les « bond vigilantes », les justiciers du marché obligataire. Cette mécanique n’a pas échappé au pouvoir iranien.
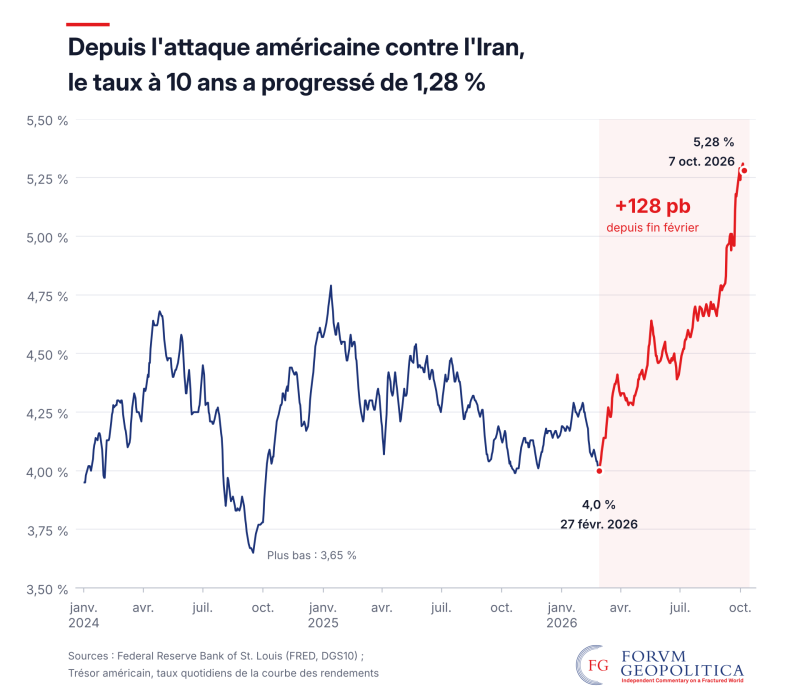
Depuis l’attaque israélo-américaine contre l’Iran déclenchée le 28 février, le taux à 10 ans américain est passé de 4% à 5,28%.
Le paradoxe est que les Iraniens ne détiennent pas de bons du Trésor américain. Ils ne peuvent donc pas en vendre. Mais en entravant la circulation dans le détroit d'Ormuz, par où transite environ 20 % du pétrole consommé dans le monde et du gaz naturel liquéfié échangé sur la planète, Téhéran fait grimper les prix de l'énergie, ravive l'inflation et pousse à la hausse les rendements des bons du Trésor américains.
Le blocage frappe aussi la demande de dette américaine. Historiquement, les pays du Golfe recyclent leurs revenus tirés du pétrole dans le système financier américain, notamment dans sa dette souveraine. Incapables d’exporter autant qu’avant, ils encaissent moins de dollars et se retrouvent même à devoir vendre une partie de leurs réserves.
L'Iran fragilise les finances américaines sur deux fronts : en alimentant l'inflation grâce à son emprise sur une partie de l'offre mondiale de pétrole et en tarissant une source d'acheteurs de bons du Trésor.
La règle de Taylor revue par Téhéran
À la mi-septembre, la Réserve fédérale (Fed) a relevé son taux directeur de 0,25% pour lutter contre l'inflation. Une première depuis 2023. Le même jour, Mohammad Bagher Ghalibaf, président du Parlement iranien, a publié un message énigmatique sur X.

Mais pourquoi un ancien général de brigade des Gardiens de la révolution, vétéran de la guerre Iran-Irak, se met-il à parler de la règle de Taylor ?
En 1993, l'économiste américain John Taylor a théorisé comment une banque centrale devait fixer son taux directeur, en fonction de la croissance et de l’inflation. Pour faire simple, quand l'inflation dépasse la cible ou que l'économie tourne trop vite, la banque centrale doit relever ses taux pour renchérir le coût du crédit et freiner la demande. À l’inverse, elle doit baisser ses taux pour stimuler la demande.
Ghalibaf se permet avec ironie de « compléter l'équation » en y ajoutant deux termes : SOH pour le détroit d'Ormuz (Strait of Hormuz) et BEM pour celui de Bab el-Mandeb, situé à l’entrée de la mer Rouge et à portée de tir des Houthis, alliés de Téhéran.
Si la fermeture de ces deux détroits contribue à générer de l'inflation aux États-Unis, la règle de Taylor commande à la Fed de remonter ses taux. La variable décisive de la politique monétaire américaine ne se trouve plus à Washington, mais dans le contrôle de deux passages maritimes que l'Iran et ses alliés houthis peuvent fermer. Ainsi, Ghalibaf rappelle qu’une banque centrale peut agir sur la demande, mais ne peut rien sur l’offre.
Puis, il enfonce le clou : « Voyons si une hausse de taux peut ouvrir Ormuz ou produire un seul baril. » On ne règle pas un goulet d'étranglement avec 25 points de base, poursuit-il, et la prime de risque, ce supplément que les marchés exigent pour se couvrir contre une perturbation, « c'est nous qui la fixons ».
Le piège de la Fed
À force d'accumuler les déficits budgétaires, les États-Unis croulent sous une dette record de 40'000 milliards de dollars. La Fed, dont la mission est de veiller à la stabilité des prix, se trouve dans une situation de plus en plus intenable.
Face à la hausse de l’inflation provoquée en partie par la guerre au Moyen-Orient, elle est censée relever ses taux. Si l'inflation persiste et que la Fed maintient ce cap, elle alourdira encore la charge de la dette et finira par faire plonger toutes les classes d'actifs. Pour éviter la casse, il ne lui restera plus qu’à baisser ses taux et réinjecter massivement des liquidités pour sauver les marchés, au détriment de sa monnaie. Dans les deux cas, Washington va devoir régler la facture.
En provoquant un choc d'offre énergétique, Téhéran attise l'inflation et vise le cœur de la puissance américaine, l'hégémonie du dollar. N'est-ce pas Lénine qui aurait dit que le meilleur moyen de détruire le capitalisme était de corrompre la monnaie ?
«Et si l'Iran menait sa guerre sur le marché obligataire américain ?»